最後更新於 2026-11-15,由作者 張聰麒醫師 更新
重點速覽
- 先替自己留一張與工作無關的安全網。
- 壓力大、睡不夠時,別做重大財務決定。
- 依這筆錢何時要用分桶,短期的錢重在保本。
- 借錢、擴點、入股前,先模擬最壞情境。
- 本文是課程整理,不是投資建議。
本文寫給醫師與醫療團隊,特別是自行開業或準備開業的醫師,以及對財務規劃有興趣的一般讀者。內容參考國際眼科年會課程與已發表的研究;示意圖由遠見眼科整理繪製。本文是課程內容的整理,不是投資建議,也不討論任何特定金融商品。最後更新:2026 年 11 月。
張聰麒醫師(ESCRS、ASCRS、AAO 會員)撰文|參考國際眼科年會課程與醫學文獻
醫師受的訓練幾乎全是醫學,很少有人教醫師怎麼管理自己的錢。國際眼科年會的「領導、商業與創新」系列,安排了一場午間理財講座:一位自行開業的眼科醫師分享自己的慘痛經驗,投資顧問與財富管理專家則談分桶、壓力測試與怎麼挑顧問。
身為開業醫師,這堂課讓我很有感觸,我把重點整理成這篇。要先說明:講者們一再強調,課程內容不構成投資建議;稅務、退休金與存款保障制度各國不同,個人情況請諮詢合格的財務、稅務與法律專業人員。
一、先說結論
- 先替自己留一張安全網:把診所與個人財務分開,保留一筆與工作無關、隨時可動用的緊急預備金。
- 壓力大、睡不夠時,別做重大財務決定。
- 依「這筆錢何時要用」分桶:短期要用的錢重在保本,長期不動用的錢才承擔較多波動。
- 選配置時看最壞情況的跌幅,確認自己撐得住;複利需要時間,越早開始越好。
- 借錢開業、擴點、入股或出售診所前,先模擬最壞情境、讀清楚條款,並取得法律與稅務意見。
二、一位開業醫師的教訓:沒有安全網的代價
第一位講者在 2000 年代決定自行開業。銀行願意放款,條件是以個人財產做抵押;開業前,身為共同借款人的先生過世,銀行要求她提供兩倍價值的擔保,她只好把所有財產都押上,每天清晨先去工地、白天在醫院高強度工作,靠拚命硬撐。
2007 年,診所所在的樓層剛完工,她卻被診斷出急性白血病。去找銀行,得到的回答是:不在保險範圍內,房子完工時就會收走。所幸她很快康復,診所順利開幕,貸款也提早還清;但她最崩潰的,是未成年的兒子差點要為她的決定承擔後果。
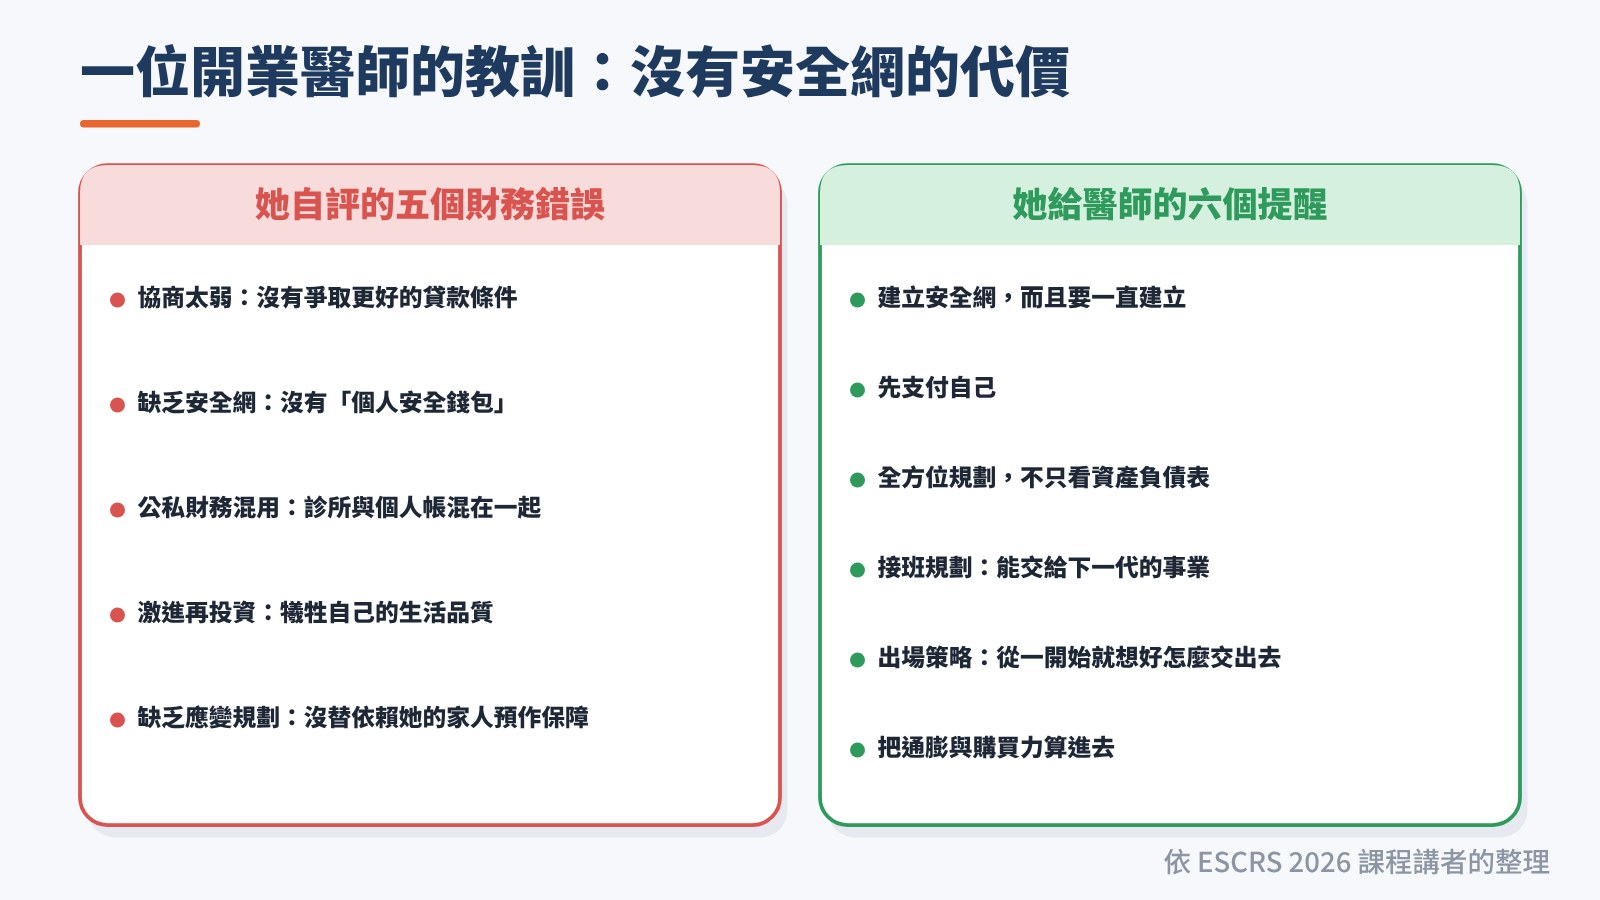
圖 1|一位自行開業的眼科醫師自評的五個財務錯誤(協商太弱、缺乏安全網、公私財務混用、激進再投資、缺乏應變規劃),以及她給醫師的六個提醒。依 ESCRS 2026 課程講者的整理。
她給醫師的提醒中,最直白的是「先支付自己」:「說到底,這門生意是為了改善你的生活品質,而不是改善每個人的生活品質。」她也說,出場策略是她當年最缺的一條:從一開始,就要想好將來怎麼把診所交出去。各國的貸款與保險條款不同,她的經歷提醒的是:簽約前就該弄清楚,萬一借款人生病或過世,會發生什麼事。
研究也呼應這堂課的出發點。一項 422 位住院醫師與研修醫師的調查中,個人理財測驗平均答對率只有 52%[1];另一項 16,394 位美國內科住院醫師的研究發現,學貸超過 20 萬美元者出現倦怠症狀的比例為 61.5%,沒有學貸者為 43.7%[2]。醫師的財務狀態,和身心健康連在一起。
三、金錢心理學:壓力大、睡不夠時,別做重大財務決定
第二位講者是投資顧問。他用兩條軸畫出四格:壓力高或低、決策由理性還是情緒主導。睡飽、工作量可控、剛發薪的「理想區」,是檢視投資、做重大決定的好時機;突如其來的大筆支出、離婚、重病或倦怠疊在一起的「危險區」,則是許多糟糕財務決定發生的地方。
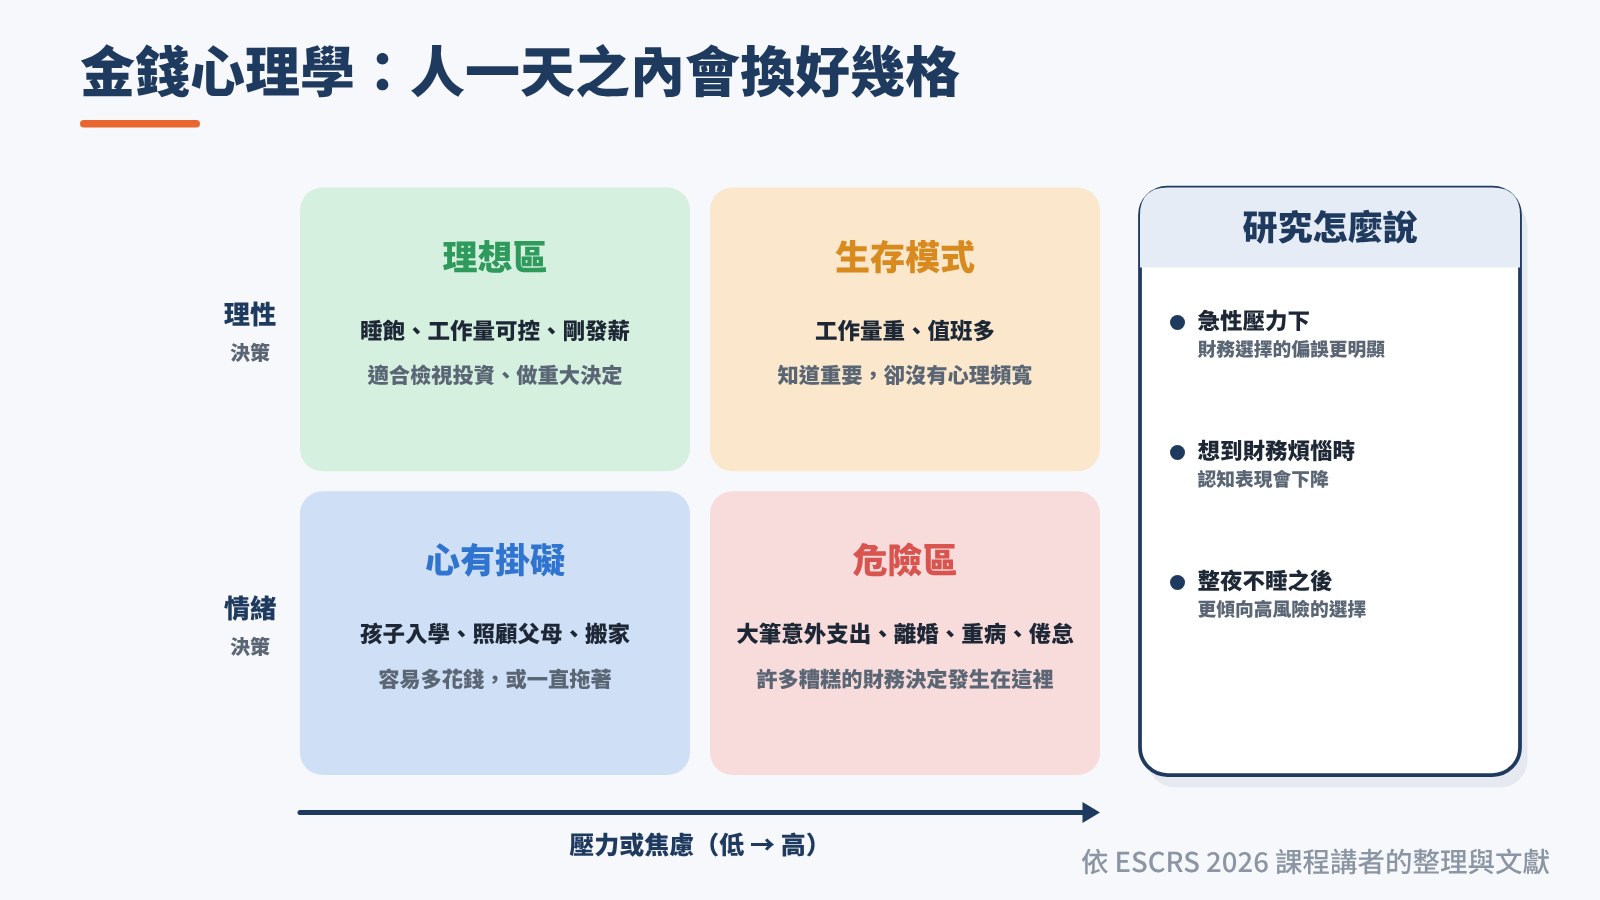
圖 2|金錢心理學的四格:理想區、生存模式、心有掛礙與危險區,人一天之內就可能換好幾格;右為相關研究,壓力、財務煩惱與睡眠不足都會影響決策。依 ESCRS 2026 課程講者的整理與文獻。
研究支持這個提醒:急性壓力下,受試者財務選擇的偏誤更明顯[3];光是讓手頭拮据的人想到財務問題,認知測驗的表現就會下降[4]。對常值班的醫療人員,睡眠也是關鍵:整夜不睡之後,大腦更期待高風險選擇的報酬[5],連續約 49 小時不睡,也更常選擇高風險的選項[6]。
他的結論很溫暖:如果錢讓你喘不過氣,別責怪自己,那是因為你是人、大腦正處於壓力下。「好的財務決定不會在生活一團亂時發生,而是發生在你創造出的那些小小的掌控時刻。」醫師的疲勞與壓力管理,可參考〈外科醫師向運動員學什麼?心理技能、團隊默契與疲勞恢復〉。
四、資產的基本積木與兩條黃金法則
講者介紹投資組合最基本的四種積木:現金隨時可用、報酬低;債券是借錢給政府或公司,定期領利息、到期還本;不動產(指商用不動產,不是自住的房子)能分散風險,但買賣耗時、流動性低;股票的長期預期報酬較高,波動也較大。想要較高的預期報酬,就得承擔較高的風險。
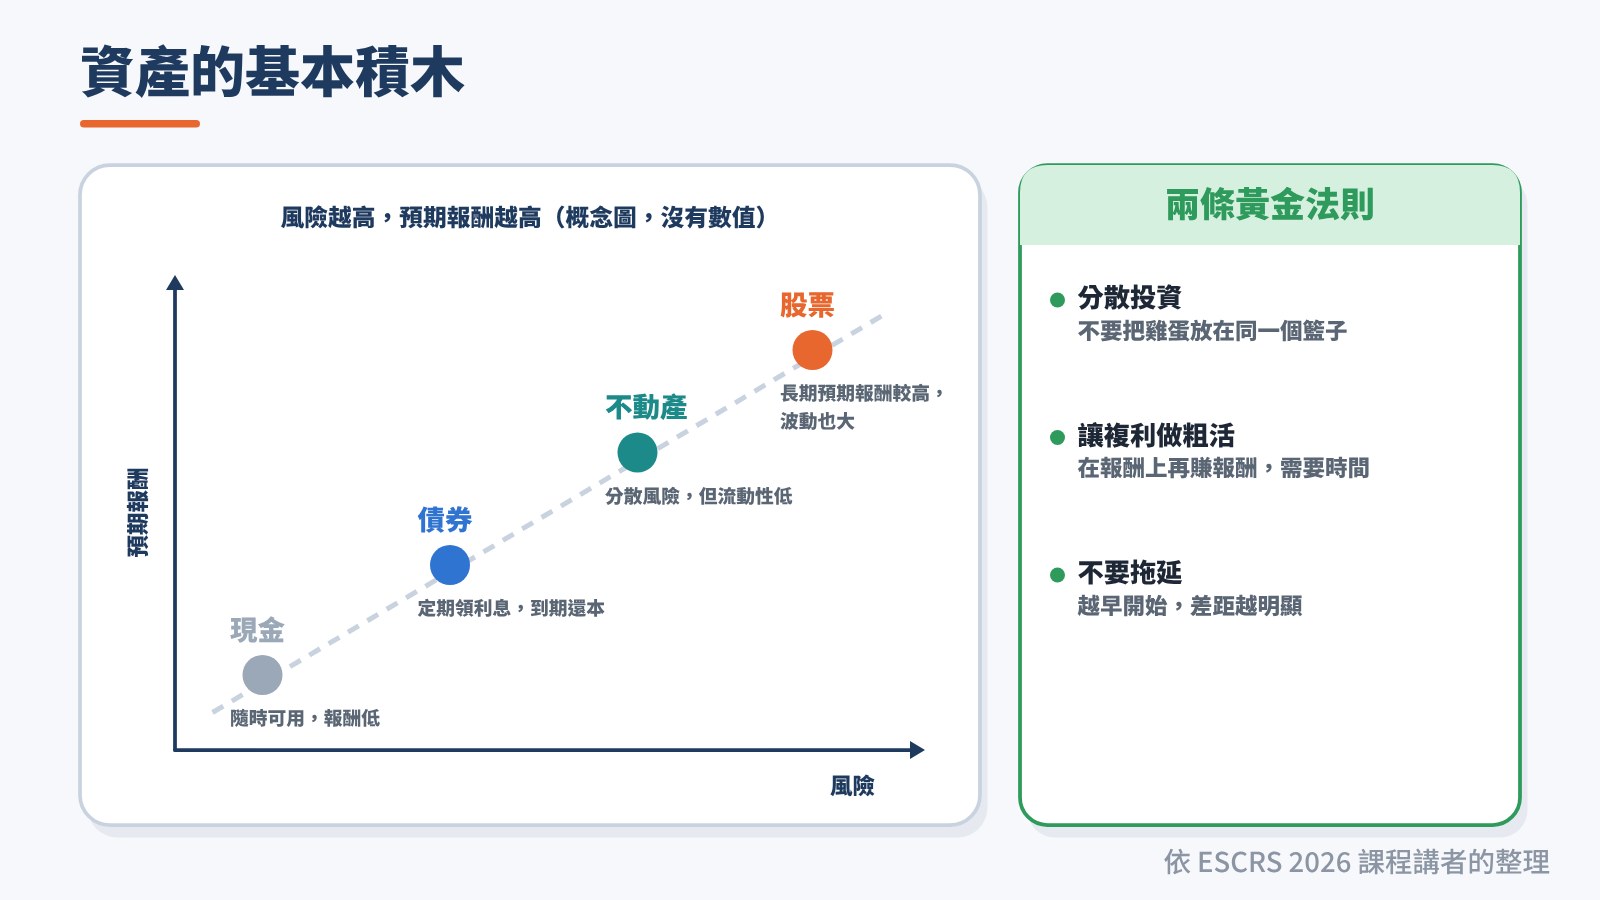
圖 3|資產的基本積木:現金、債券、不動產與股票,風險越高、預期報酬越高(概念圖,沒有數值);右為兩條黃金法則,分散投資與讓複利做粗活。依 ESCRS 2026 課程講者的整理。
他的兩條黃金法則是:分散投資,不要把所有雞蛋放在同一個籃子;以及讓複利來做粗活。示範的例子是每月存 1,000 歐元、假設每年成長 7%:存 10 年,帳戶約 17 萬歐元;20 年約 52 萬;30 年約 122 萬。時間從 10 年加倍到 20 年,帳戶卻變成三倍多。
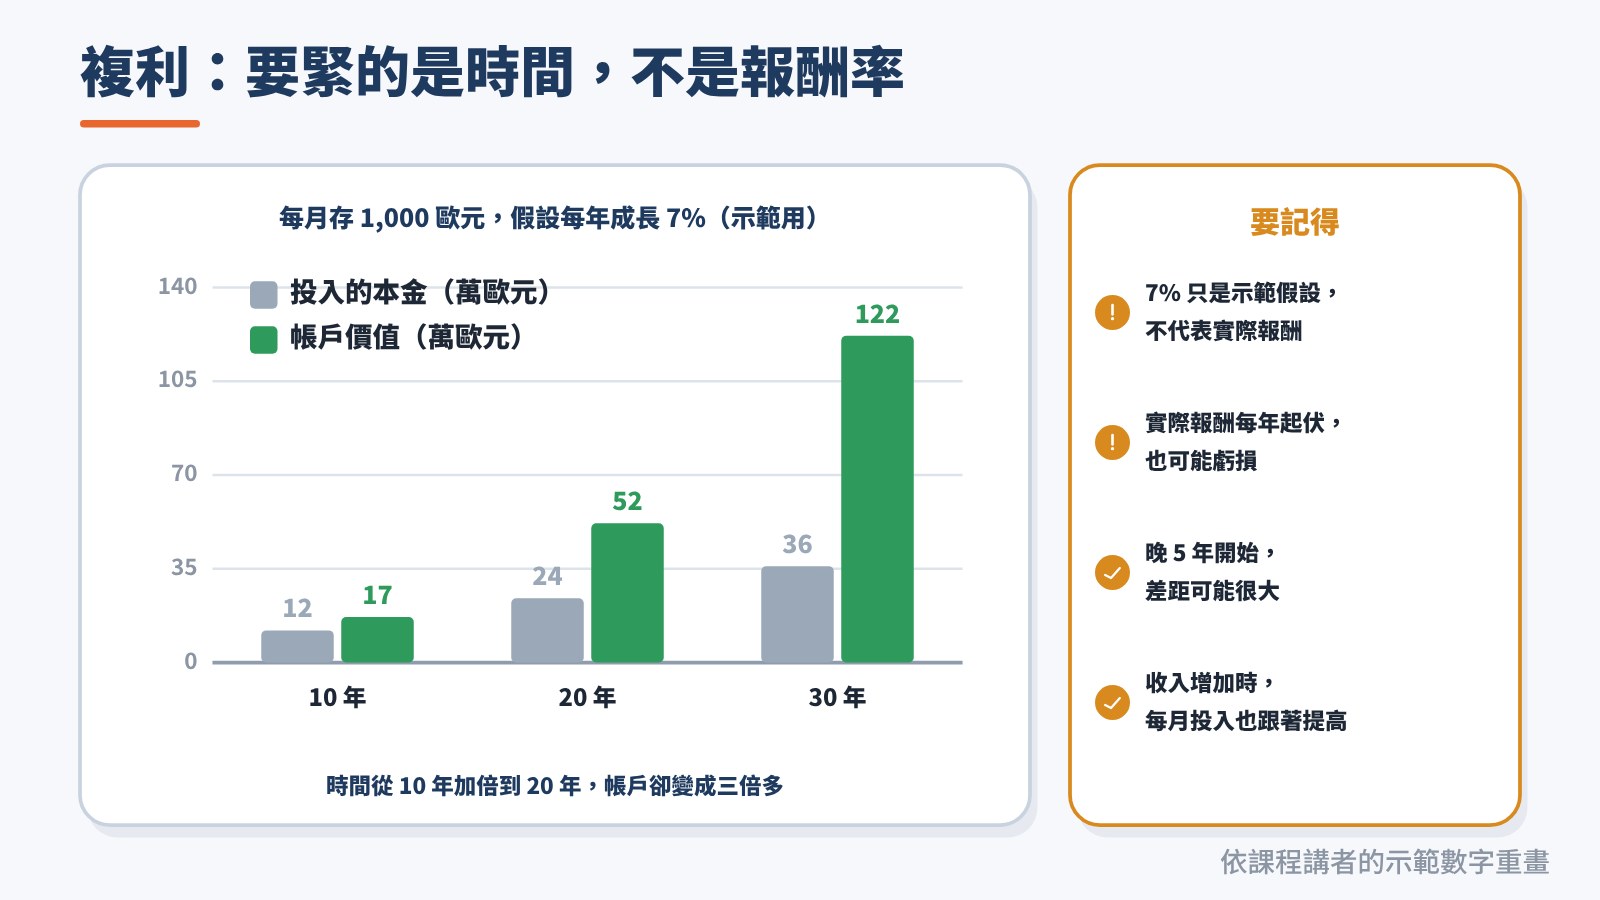
圖 4|複利的示範:每月存 1,000 歐元、假設每年成長 7%,10 年、20 年、30 年的投入本金與帳戶價值;7% 只是示範假設,實際報酬每年起伏,也可能虧損。依課程講者的示範數字重畫。
要特別說明:7% 是講者為了示範設定的假設,不代表任何投資一定能達到的報酬;實際報酬每年都會起伏,也可能虧損。這個例子要說的是時間的力量,他給的重點是:不要拖延,並且隨收入增加,提高每月投入的金額。講者以英國的退休金為例,台灣的制度與租稅規定不同,宜向會計師或稅務專業人員確認。
五、先回答六個問題,再把錢分桶
第三位講者是投資專家。他要聽眾在見任何理財顧問之前,先回答六個問題:這筆錢要做什麼?什麼時候要用?每年花多少?收入與已承諾的支出有多少?下跌時,真的熬得過嗎?身後要留給誰?他說,很多人答不出自己一年花多少錢,而這正是所有規劃的錨點。
他的核心觀念是:財富不是一個大鍋子,要依目標與時間分成不同的「桶」。流動性桶(0 到 3 年)是安全網,目標是保本;生活桶(2 到 7 年)支應花費、學費或購屋,報酬至少要跑贏通膨;成長桶(7 年以上)才能承擔較多波動;傳承桶(10 年以上)留給家人與公益,越早規劃越好。
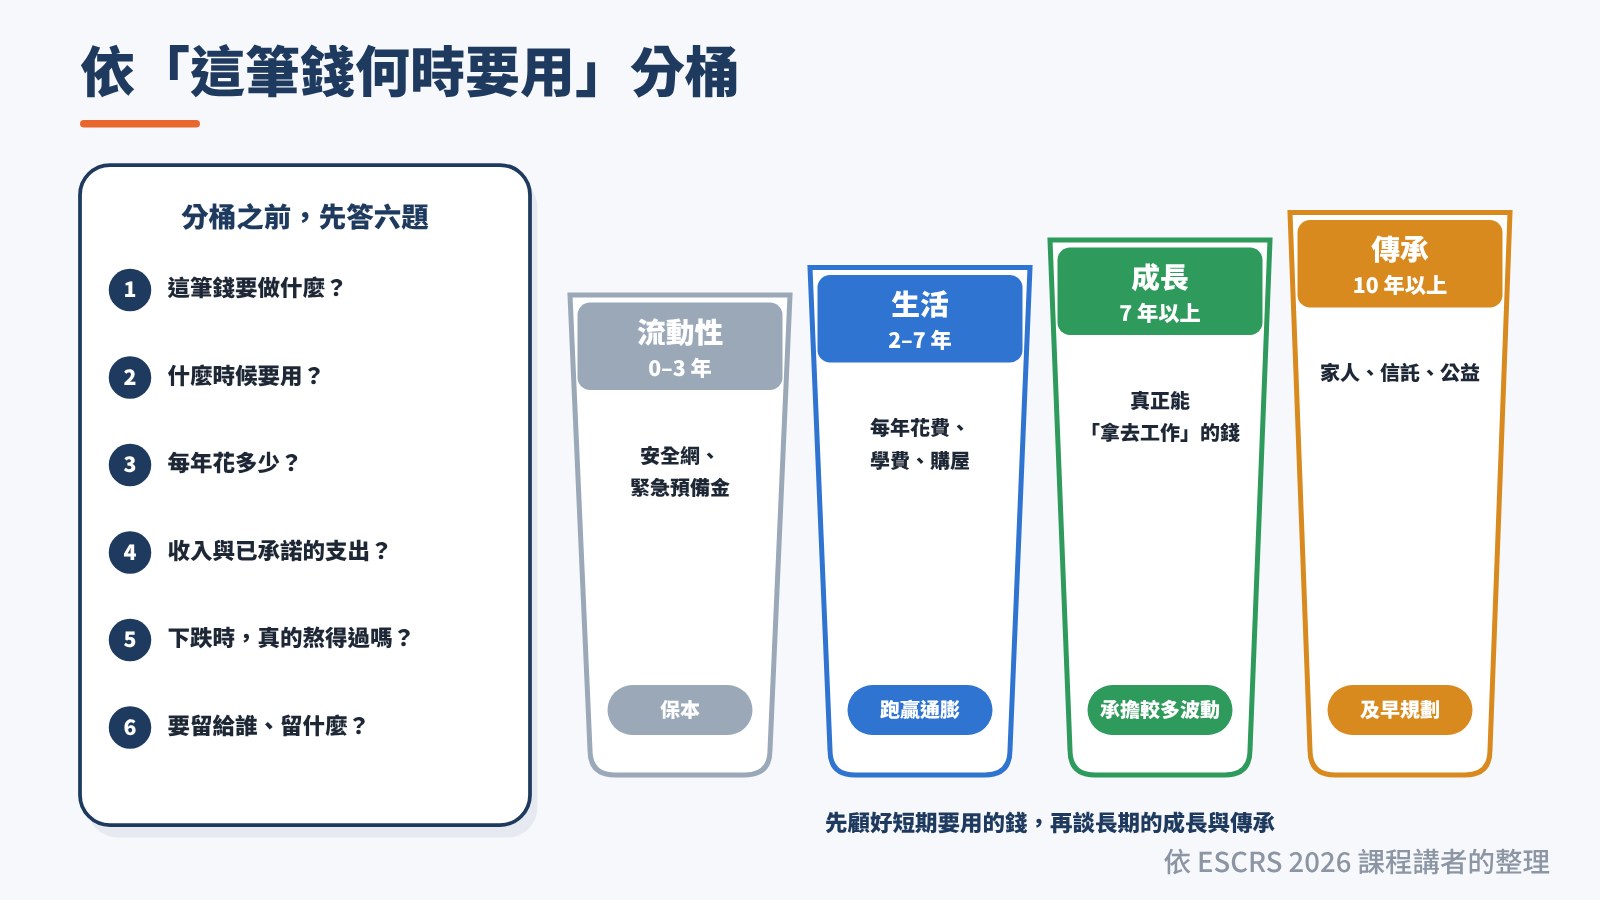
圖 5|分桶之前先答六題;再依「這筆錢何時要用」分成流動性、生活、成長與傳承四個桶,各自承擔不同的風險。依 ESCRS 2026 課程講者的整理。
第四位講者是財富管理機構的投資組合主管,她分成三個桶,順序卻一致:先顧好短期要用的錢。她特別提醒開業醫師:花了那麼多心力經營診所,很容易有「隧道視野」,滿腦子只想讓事業成功;她總是先確認客戶有足夠的緊急預備金,之後才談其他。
六、選一個熬得過的配置:壓力測試
第三位講者用兩種最基本的資產,組成保守型、平衡型與成長型三種組合,用電腦模擬上萬種市場情境。結果是:風險越高,潛在報酬越高,可能的結果範圍也越寬;他問台下:「你願意承擔這個風險嗎?」這些都是模型推估,不是報酬承諾。
數字範圍只是紙上談兵,人真正感受到的,是危機時的跌幅。他把三種組合放進近年幾次危機模擬:2020 年疫情初期,保守型跌 10%、平衡型跌 15%、成長型跌 20%;2007 到 2009 年的金融海嘯,保守型只跌約 4%,平衡型跌 14%,成長型跌了 24%。
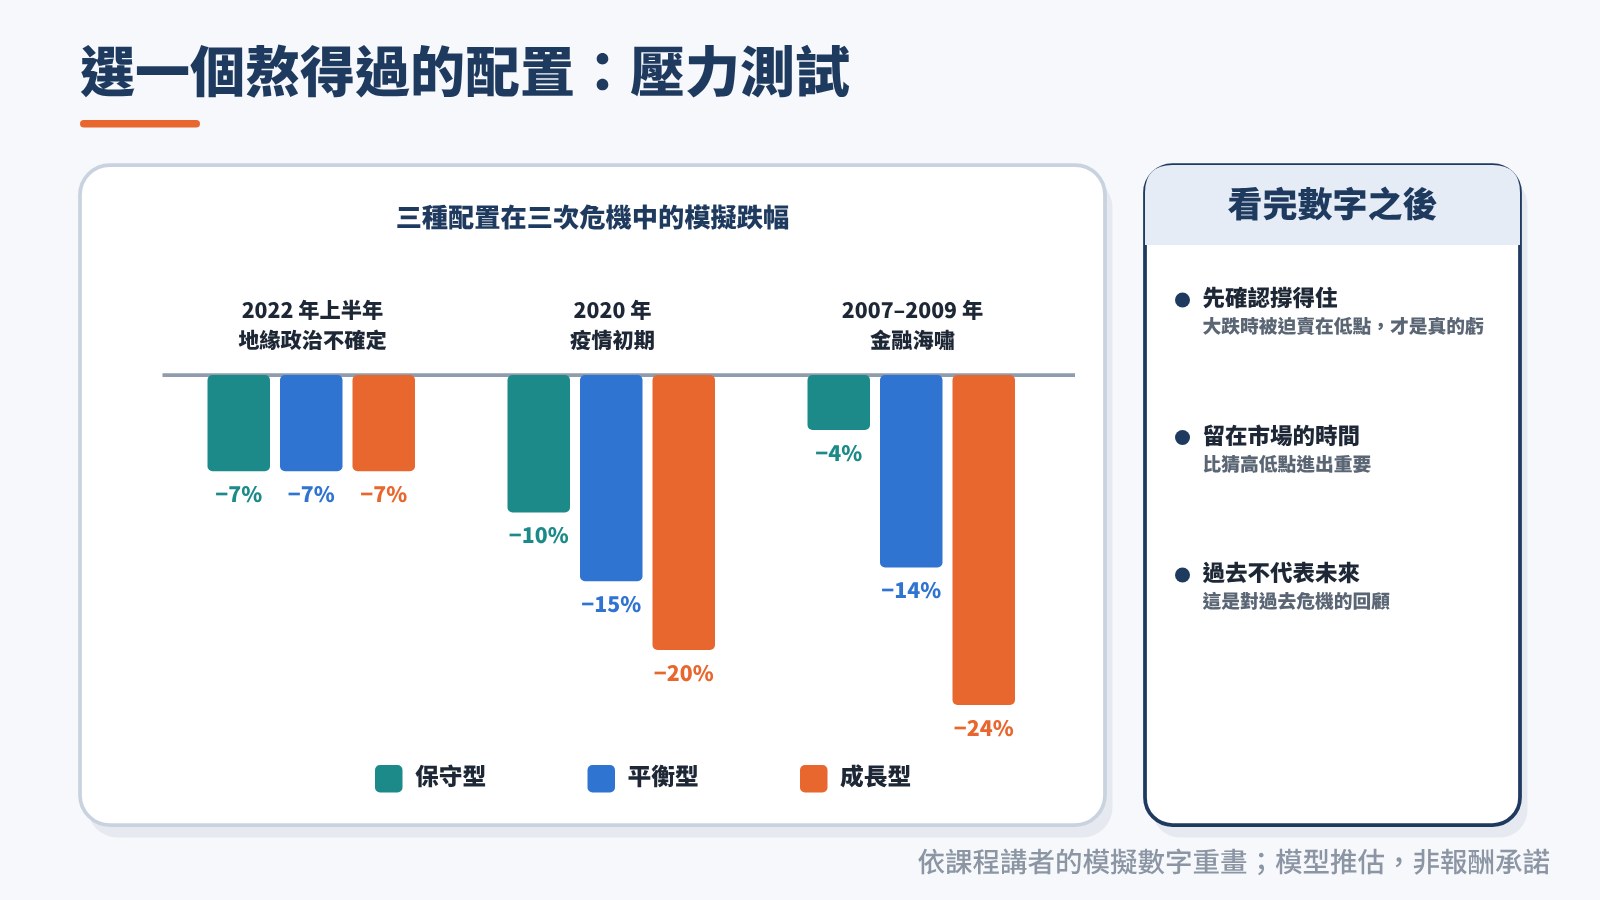
圖 6|三種配置在三次危機中的模擬跌幅:2022 年上半年三者都跌 7%;2020 年疫情初期 10%、15%、20%;2007 到 2009 年金融海嘯 4%、14%、24%。依課程講者的模擬數字重畫;模型推估,非報酬承諾。
他說,低估自身風險承受度的人常犯的錯,是大跌時受不了、被迫在低點賣出,把帳面損失變成實際損失;有安全網的人,則能用安全網支付必要開銷、抱住投資組合。他強調投資靠的是「留在市場的時間」,而不是猜高低點進出;但這是對過去危機的回顧,過去的回升不代表未來一定如此。
七、開業醫師的壓力測試:借貸、擴點、入股與出場
問答時間把這些原則套回開業醫師的處境。第三位講者說,借錢本身不一定是壞事,要小心的是槓桿倍數:現在和未來能不能「輕鬆」還款。開新據點或做大筆投資前,他一定建議先模擬最壞情境:新據點不成功會怎樣?器材回收價值多少?哪些資產能保值?還要補多少自有資金?
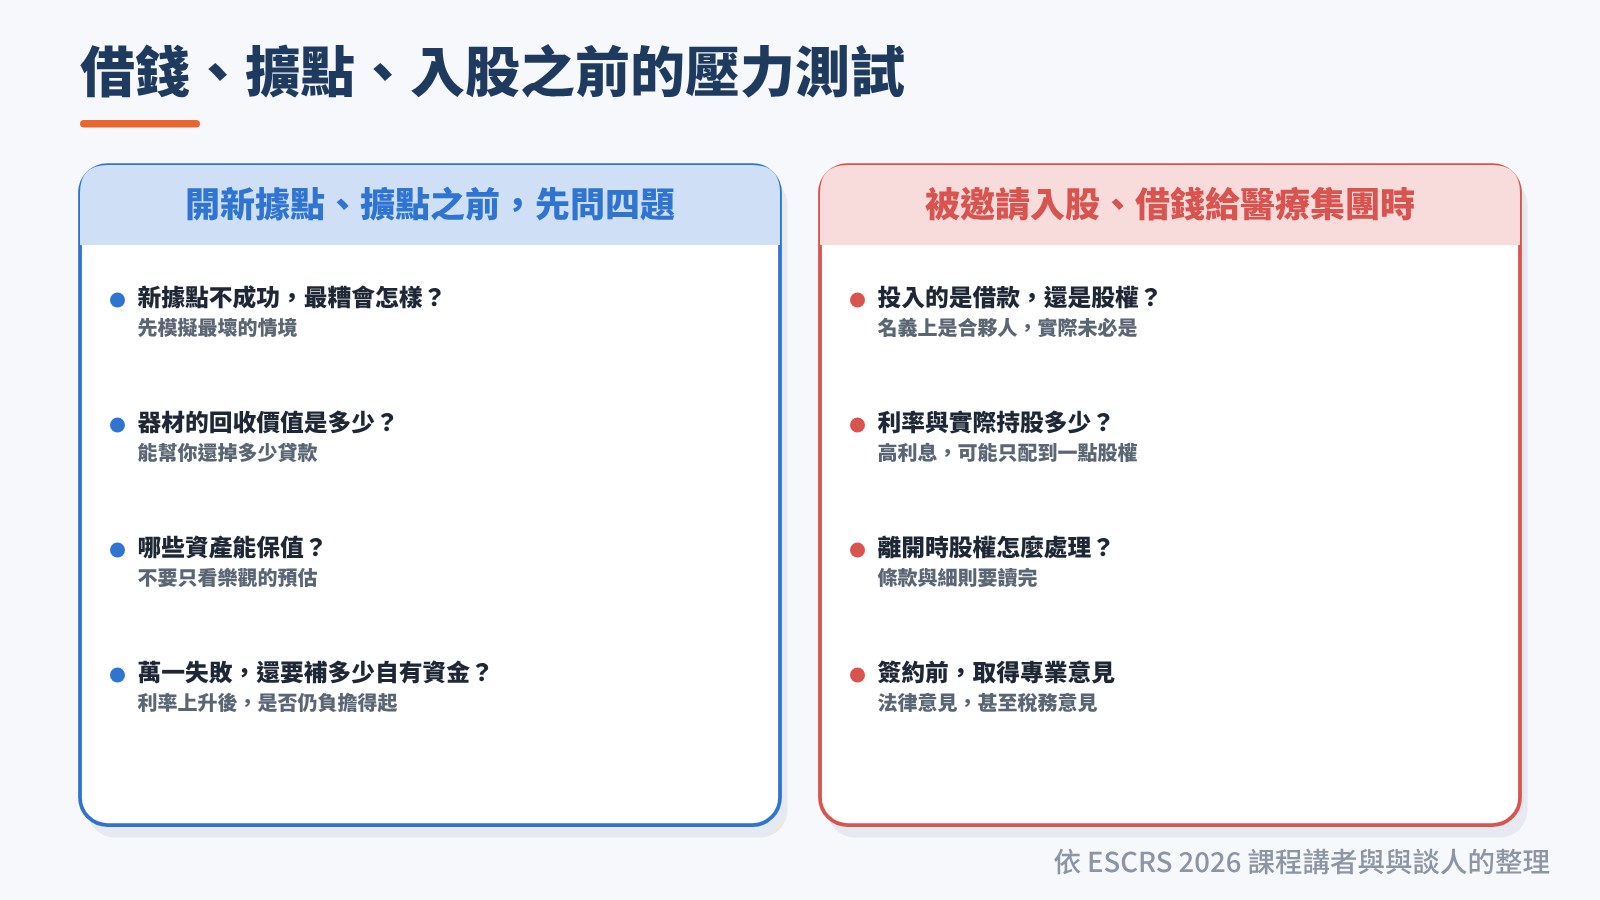
圖 7|左:開新據點或擴點之前先問的四題;右:被邀請入股或借錢給醫療集團時,要先問清楚的事。依 ESCRS 2026 課程講者與與談人的整理。
另一位與談人補充利率風險:利率可能從長期的低點被調高,原本鎖在低利率的人,得面對高得多的利息。負債的壓力也不只是數字:一項 8,400 位美國年輕成人的研究發現,負債相對於資產偏高的人,自覺壓力與憂鬱程度較高、自評健康較差[7]。
要不要把所有錢都投進自己的診所?第四位講者的回答是:診所與房地產都是整體計畫的一部分,但要確保「你自己」也被照顧到。如果所有資產都在診所裡,診所付不出薪水時,家裡的帳單要怎麼付?所以要同時為診所和個人,各建立一筆資金。
出場則要及早規劃:要交給誰?有沒有可能接手的合夥人?若要出售,身邊要有會計師與其他事業顧問;出售後拿到一大筆現金,不要全部投入單一標的,製造第二次集中風險。研究也指出,醫師多在 60 到 69 歲退休,作者建議在整個職涯中都提供財務規劃的指引[8]。
美國近年有私募資金支持的平台公司大量收購眼科與驗光診所:2012 到 2016 年共 42 家,2017 到 2019 年有 186 家[9];這是美國的情況,台灣的醫療法規與市場並不相同。另一位與會者則提醒:有醫師投入大筆資金給新的醫院集團,實際上多半是借款、只拿到一點股權,卻被稱為「合夥人」。簽任何交易前,一定要讀完條款,並取得法律與稅務意見。
八、怎麼挑財富管理顧問:像病人挑醫師
第四位講者列出挑選顧問的六項標準:聲譽(是否具備資格、受金融監理機關監督)、經驗(是否服務過醫師或診所業主)、關係(能否坦誠分享收入與目標)、費用(顧問費、保管費與產品本身的費用都要問清楚)、投資能力,以及組織結構(是否綁定特定業者、費用流向誰)。
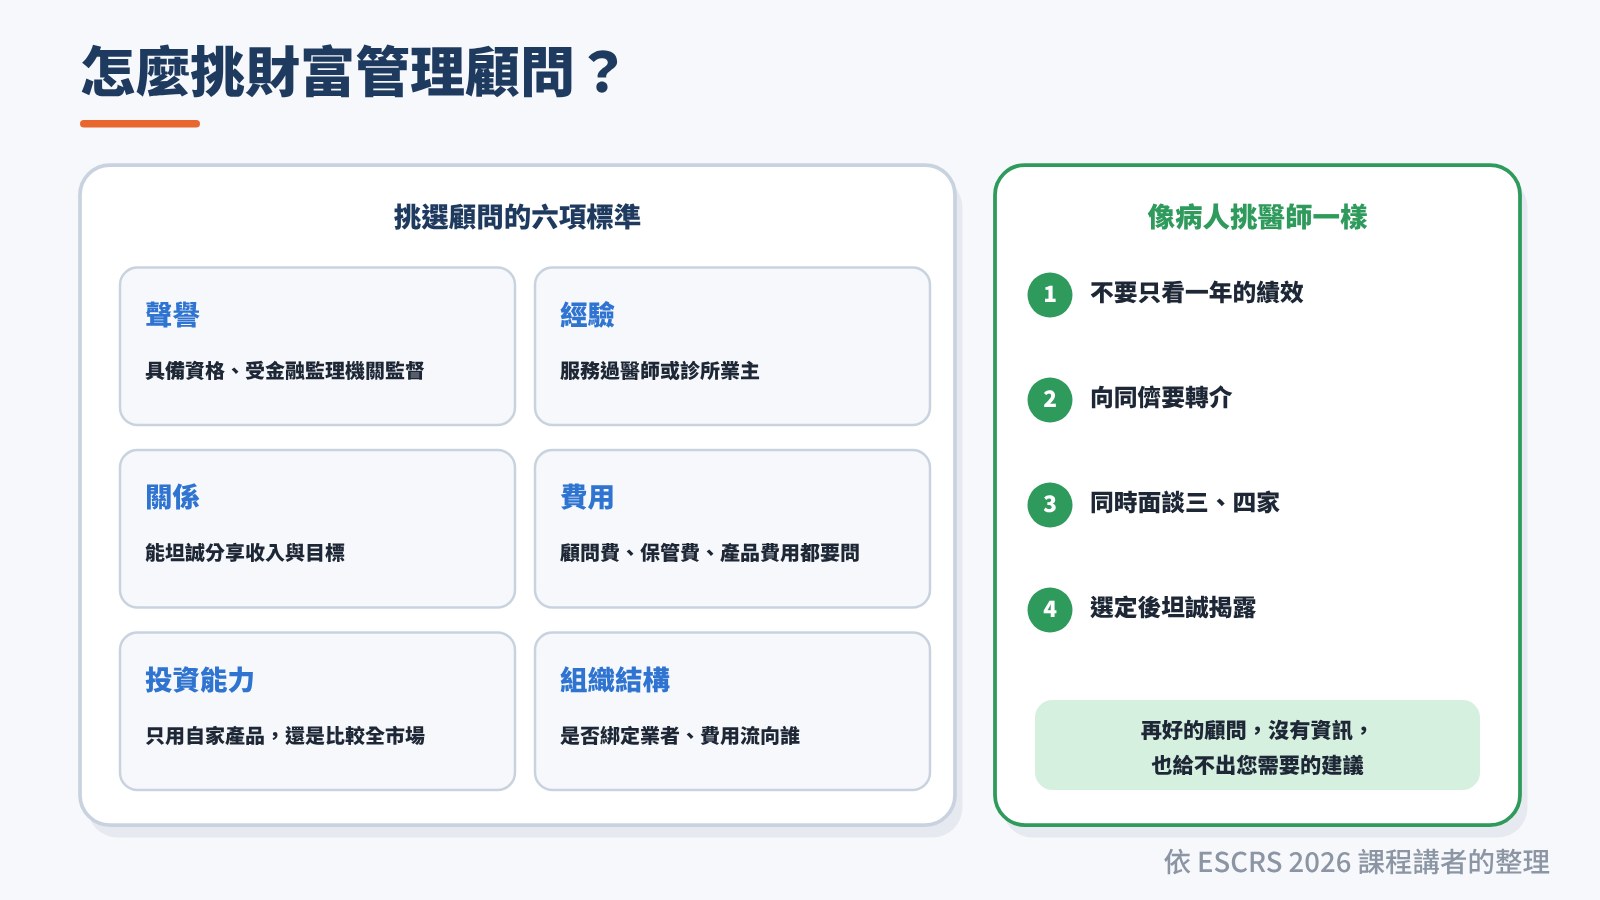
圖 8|挑選財富管理顧問的六項標準,以及像病人挑醫師一樣的四步:不要只看一年的績效、向同儕要轉介、同時面談三四家、選定後坦誠揭露。依 ESCRS 2026 課程講者的整理。
一位現場醫師把它比作醫病關係:病人很難問對問題,醫師面對投資決策時也一樣。與談人的建議是:不要只看一年的績效、向同儕要轉介、同時面談三、四家;選定之後坦誠揭露,因為再好的顧問,沒有資訊也給不出你需要的建議。這和病人挑選醫師的道理相通,可參考〈近視雷射廣告、網路評論怎麼看?分辨資訊與好的術前諮詢〉。
主席在結尾說,要找到好的顧問,自己必須有能力判斷,所以醫師需要一些基本知識。這是可以學的:一篇系統性回顧整理了 13 個醫學生與住院醫師的理財課程,有做課前與課後測驗的 4 項研究,都顯示課後的財務知識提升[10]。
九、這堂課給我的提醒
這堂課最打動我的,是第一位講者那句「先支付自己」。醫師習慣把時間和心力都給病人與診所,卻常忘了替自己和家人留一條退路。安全網不是為了賺更多,而是為了在意外來臨時,不必在「危險區」裡做決定。
醫師的身心狀態,也和醫療品質連在一起。一篇刊登在醫學期刊的評論指出,醫師的健康可能是提供高品質醫療的關鍵之一[11]。照顧好自己,最後受益的,也包括病人。團隊文化與手術安全的關係,可參考〈手術室裡,誰敢喊「停一下」?心理安全感、回饋與手術安全〉。
十、整理財務,您可以這樣做
- 先算出自己一年實際花多少錢,這是所有規劃的起點。
- 保留一筆與工作或事業無關、隨時可動用的緊急預備金。
- 壓力大、睡不夠或遇到重大變故時,先不做重大財務決定。
- 借款、入股或簽約前,先模擬最壞情境、讀完條款,並取得法律與稅務意見。
- 找顧問時比較資格、費用與利益關係,同時面談幾家,選定後坦誠揭露。
十一、遠見眼科的術前檢查
在遠見眼科,三個院區都配備掃頻式前段角膜 OCT(光學斷層掃描)及後段視網膜 OCT(檢查黃斑部與視神經),全面細微掃描眼睛前中後段結構。另有角膜斷層掃描與角膜生物力學分析,為每一位手術患者的安全把關。
每一位接受屈光手術或白內障手術評估的病人,都會做完整全套檢查並加上角膜上皮厚度地圖,以辨別散光度數是否受到乾眼影響;淚膜或眼表不穩定時,先治療,等狀況穩定再安排手術。近視雷射與白內障手術的度數計算,都會用兩套以上的儀器交叉比對,減少誤差。想完整討論自己的治療計畫,歡迎預約門診。
十二、常見問題
醫師收入不錯,為什麼還要特別準備安全網?
收入高,不等於不會遇到意外。第一位講者在開業期間遭遇喪偶與重病,當時所有財產都押在銀行,她事後把「缺乏安全網」列為自己的錯誤之一。與談人也提醒:如果所有資產都在診所裡,診所付不出薪水時,家裡的帳單也會沒有著落;有了安全網,市場下跌時也不必被迫賣出投資。
緊急預備金要準備多久的生活費?
課程沒有單一答案。一位講者的流動性桶涵蓋 0 到 3 年,另一位在問答中建議約 1 到 2 年。實際要多少,取決於每年支出、收入穩定度、負債與家庭狀況;第一步是先算出自己一年實際花多少錢。
複利例子裡的年報酬 7%,是一定拿得到的嗎?
不是。7% 是講者為了示範設定的假設,實際報酬每年都會起伏,也可能虧損;壓力測試中,成長型組合在金融海嘯時跌了約 24%。這個例子要說明的是時間的力量:越早開始、隨收入增加調高投入,差距越明顯。
想開新診所或擴點,借多少才算安全?
講者沒有給固定的比例,而是強調三件事:槓桿倍數要讓你現在和未來都能輕鬆還款;先模擬最壞情境,包括設備回收價值、哪些資產保值、還要補多少自有資金;以及利率上升後是否仍負擔得起。債務本身不是壞事,過度槓桿才危險。
一定要找財富管理顧問嗎?
不一定。一位講者鼓勵有紀律的人自己投資,事情變複雜時再找專業協助。若要找顧問,可以從資格與監理、是否服務過醫師或診所業主、彼此能否信任、全部費用、投資範圍與組織結構六方面比較,同時面談三、四家。
被邀請入股醫院或診所,要注意什麼?
先問清楚投入的錢是借款還是股權、利率多少、實際持股多少、離開時股權怎麼處理,並讀完條款與細則。課程中提到,有醫師投入大筆資金給醫院集團,實際上大多是借款、只拿到一點股權,卻被稱為合夥人。簽約前,宜取得法律與稅務專業意見。
結語:先照顧好自己,才能長久照顧病人
這堂課沒有教人怎麼快速致富,而是提醒醫師:先留安全網、在狀態好的時候做決定、依用途分桶、借錢前做壓力測試,並找到值得信任的專業協助。這些原則,其實也適用於每一個要為家人打算的人。
再次提醒:本文是課程內容的整理,不是投資建議,也不討論任何特定金融商品;個人情況請諮詢合格的財務、稅務與法律專業人員。
關心自己或家人的眼睛健康,或想了解眼睛檢查與手術的選擇,歡迎預約門診。
© 遠見眼科 Vision Eye Center|本文示意圖由遠見眼科整理繪製;內容參考文末所列年會課程與醫學文獻。轉載請註明出處。
資料來源:ESCRS 2026 年會(張聰麒醫師親自出席)〈Wealth Management: Optimising Your Personal Finances〉;以及下方參考文獻。
更新紀錄:2026 年 11 月,依 ESCRS 2026 年會課程與醫學文獻撰寫。
- 註 1:Ahmad FA, et al. Int J Med Educ 2017;8:192-204.
- 註 2:West CP, et al. JAMA 2011;306:952-960.
- 註 3:Porcelli AJ, Delgado MR. Psychol Sci 2009;20:278-283.
- 註 4:Mani A, et al. Science 2013;341:976-980.
- 註 5:Venkatraman V, et al. Sleep 2007;30:603-609.
- 註 6:Killgore WD, et al. J Sleep Res 2006;15:7-13.
- 註 7:Sweet E, et al. Soc Sci Med 2013;91:94-100.
- 註 8:Silver MP, et al. Hum Resour Health 2016;14:67.
- 註 9:Chen EM, et al. Ophthalmology 2020;127:445-455.
- 註 10:Wesslund HM, et al. Acad Med 2023;98:636-643.
- 註 11:Wallace JE, et al. Lancet 2009;374:1714-1721.
本文為衛教資訊,不能取代醫師的當面診察。任何醫療處置均有其潛在風險,實際治療方式請與醫師討論。

遠見眼科 總院長
- 台灣 LBV 老花雷射技術發展重要推手,被譽為「台灣 LBV 老花雷射之父」
- 「醫師的醫師」,已為超過數百位醫師完成雷射與白內障手術(醫師證言)
- 德國 ZEISS 全球屈光雷射顧問醫師(Global Refractive Surgery Consultant)
- 中華民國眼科醫學會年會手術示範醫師(觀看手術示範影片)
- 自主研發「Formosa Dew」手術技術,並於 2025 年 American Society of Cataract and Refractive Surgery(美國白內障屈光手術學會)年會發表,於數百則研究中獲評選獎項
- 受邀於 ZEISS 國際屈光矯正研討會擔任壓軸專家論壇(Closing Panel)與談醫師
- 德國 ZEISS 亞太區 LBV 老花雷射手術訓練中心主持人

Add comment