最後更新於 2026-11-09,由作者 張聰麒醫師 更新
重點速覽
- 課程建議醫師先留一筆與診所分開的安全網,再依何時要用錢把資產分桶,選一個自己熬得過的配置。
- 重大財務決定最好在睡飽、壓力低時做;高壓又情緒化的時刻,是許多錯誤決定發生的危險區。
- 複利的效果隨時間放大,講者提醒最重要的是不要拖延,並隨收入增加調高每月投入。
- 借款開業、擴點或入股前,先模擬最壞情境、確認還得起,並讀清條款、取得法律與稅務意見。
本文適合三種讀者:醫師與醫療團隊成員,特別是已經自行開業、正在規劃開業或擴點的醫師;在醫療院所工作、想替自己建立財務秩序的人;以及對財務規劃有興趣的一般讀者。正文以一般人看得懂的方式整理課程重點;醫師與診所經營者可再讀段落後方的「給專業人員的補充」,裡面整理了講者的模擬數字與實務細節。本文是課程內容的摘要,不是投資建議,也不討論任何特定金融商品。文中簡報圖片取自 ESCRS 2026 年會課程。
一、課程重點摘要
ESCRS 2026 年會的「領導、商業與創新」系列,安排了一場午間理財講座,題目是「財富管理:優化你的個人財務」。這堂課沒有眼科臨床內容,談的是醫師自己的錢:怎麼替自己和家人留一條退路、怎麼投資、開業借錢要注意什麼,以及退休時怎麼把診所交出去。
課程由四段演講與約 42 分鐘的問答組成。第一位講者是一位自行開業的眼科醫師,以自己背負全部身家開業、喪偶又罹患重病的經歷當作反面教材;第二位講者是投資顧問,談金錢心理學、資產類別與複利;第三位講者是投資專家,示範怎麼依目標分桶,再用模擬與壓力測試選擇配置;第四位講者是財富管理機構的投資組合主管,談怎麼挑選顧問與看懂費用。
問答時間則把這些原則套回開業醫師的實際處境:房貸、匯率、要不要把錢全押在診所、退休出場,以及流動資金放哪裡。整堂課的重點可以歸納成三點:
- 先替自己留一張安全網:把診所與個人財務分開,保留一筆隨時可動用、與診所無關的緊急預備金。第一位講者說,開業的目的是改善自己的生活品質,所以要「先支付自己」。
- 依「這筆錢何時要用」分桶,選一個熬得過的配置:短期要用的錢重在保本,長期不動用的錢才承擔較多波動;選配置時要看最壞情況的跌幅,確認自己撐得住,而不是只看平均報酬。
- 分散風險、及早開始,重大決定前先做壓力測試:複利需要時間;借款開業、擴點、入股或出售診所之前,先模擬最壞情境、讀清楚條款,並取得法律與稅務等專業意見。
二、一位開業醫師的教訓:沒有安全網的代價
第一位講者開場先打預防針:「你可以從我的錯誤中學習,但這不會給你知識。」她觀察到,眼科醫師受的訓練全都是眼科,投入大量心力在專業上,常常忘了財務與管理這些專業以外的事,想系統性學習,就該去上相關的課程。
研究也呼應這個觀察:一項調查 422 位住院醫師與研修醫師的研究,個人理財測驗的平均答對率只有 52%;有學貸的人裡,近半數(48%)欠款超過 20 萬美元,有負債者對自己財務狀況的滿意度也明顯較低[1]。
她的故事從 2000 年代開始。在國外完成博士學位後,她回到自己的國家,發現在任職的公立醫院無法實現想做的改變,決定自行開業。她選中的地點還在興建,「我買的不是一棟建築,而是一個洞」。銀行願意放款,條件是以個人財產做抵押;她同時背了不動產與設備兩筆貸款,開業前還得支應員工薪水。
先生是共同借款人,一開始並不贊成背這麼多債。一切就緒前,先生過世了。銀行的反應是要求她提供兩倍價值的不動產擔保,她只好把所有財產都押給銀行。接下來,她每天清晨 5 點先去工地監工,白天在醫院高強度工作,還四處演講、只要有顧問工作就接,靠拚命工作硬撐。
2007 年,診所所在的樓層剛完工,她卻開始發燒、黃疸,被診斷出急性淋巴性白血病;在當時、以她的年紀,這幾乎等於死刑宣判。她去找銀行,得到的回答是:這是慢性病,不在保險範圍內,銀行沒有責任,房子完工時就會收走。她說最崩潰的是,未成年的兒子將要為她的決定承擔後果。
所幸她很快康復,診所在 2008 年夏天開幕,之後快速成長;她只用 3.5 年就還清貸款,比原訂期限早了許多年,還獲得銀行頒發的「年度最佳客戶」獎章。但她事後認為,連提前還款都是一個錯誤:不動產貸款的利率很低,設備貸款的利率通常較高,不必急著先還清最便宜的債。她 42 歲才開始念管理,形容自己「是用艱難的方式學到的」。
以上是 2007 年她所在國家的銀行與保險實務,各國的貸款與保險條款不同;這段經歷提醒的是,簽約前就該弄清楚,萬一借款人生病或過世,會發生什麼事。講者自評犯了五個財務錯誤:
- 協商太弱:沒有爭取更好的貸款條件,她從來沒學過協商。
- 缺乏安全網:沒有一個「個人安全錢包」就開始營運診所。
- 公私財務混用:把診所與個人的財務混在一起(投影片列出,口頭未提)。
- 激進再投資:為了診所持續成長,犧牲自己的生活品質。
- 缺乏應變規劃:沒有替依賴她生活的人,也就是未成年的兒子,預先安排保障。
她給眼科醫師六個帶回家的訊息:
- 建立安全網:隨時保有一筆流動性緩衝,「要一直建立」。
- 先支付自己:在診所再投資與個人薪資之間取得平衡。
- 全方位規劃:規劃未來時,不只看資產負債表。
- 接班規劃:把診所打造成能交給下一代的事業。
- 出場策略:從一開始就以「能獲利出售」為終極目標來設計診所;她說這是最重要、而自己當年沒有的一條。
- 總體環境意識:每項投資都把通膨、購買力與長期報酬算進去,也留意人工智慧(AI)帶來的變化。
她對「先支付自己」的解釋最直白:「先支付自己,因為說到底,這門生意是為了改善你的生活品質,而不是改善每個人的生活品質。」她的兒子醫學院一畢業就去念管理,如今自己開業,講者只是投資人;她說:「你不需要走我這條路。」
醫師的財務狀態,也和身心健康、醫療品質連在一起。一篇醫學期刊的評論指出,醫師身心不健康時,醫療體系的表現可能打折;醫師的健康不只對個人有益,也可能是提供高品質醫療的關鍵,應該被當作醫療品質的指標之一[2]。
財務壓力就是其中一環。一項涵蓋 16,394 位美國內科住院醫師的全國研究發現,學貸超過 20 萬美元者,出現至少一項倦怠症狀的比例為 61.5%,沒有學貸者為 43.7%;學貸較高者的年度內科測驗成績也較低[3]。
三、金錢心理學:壓力大、睡不夠時,別做重大財務決定
第二位講者是投資顧問,平常服務退休金計畫、慈善機構等機構投資人。他先聲明:這場是訓練課程,三位財務講者所說都不構成投資建議,個人情況請找專業顧問。接著他從「金錢心理學」講起:談錢時,人們常以為只是數字,但做決定當下的精力、壓力與信心,都會左右財務決策。
他用兩條軸畫出四個象限:橫軸是壓力或焦慮的高低,縱軸是決策由理性還是情緒主導。他要聽眾帶走的重點是:人隨時都在這四格之間移動,一天之內就可能換好幾格。
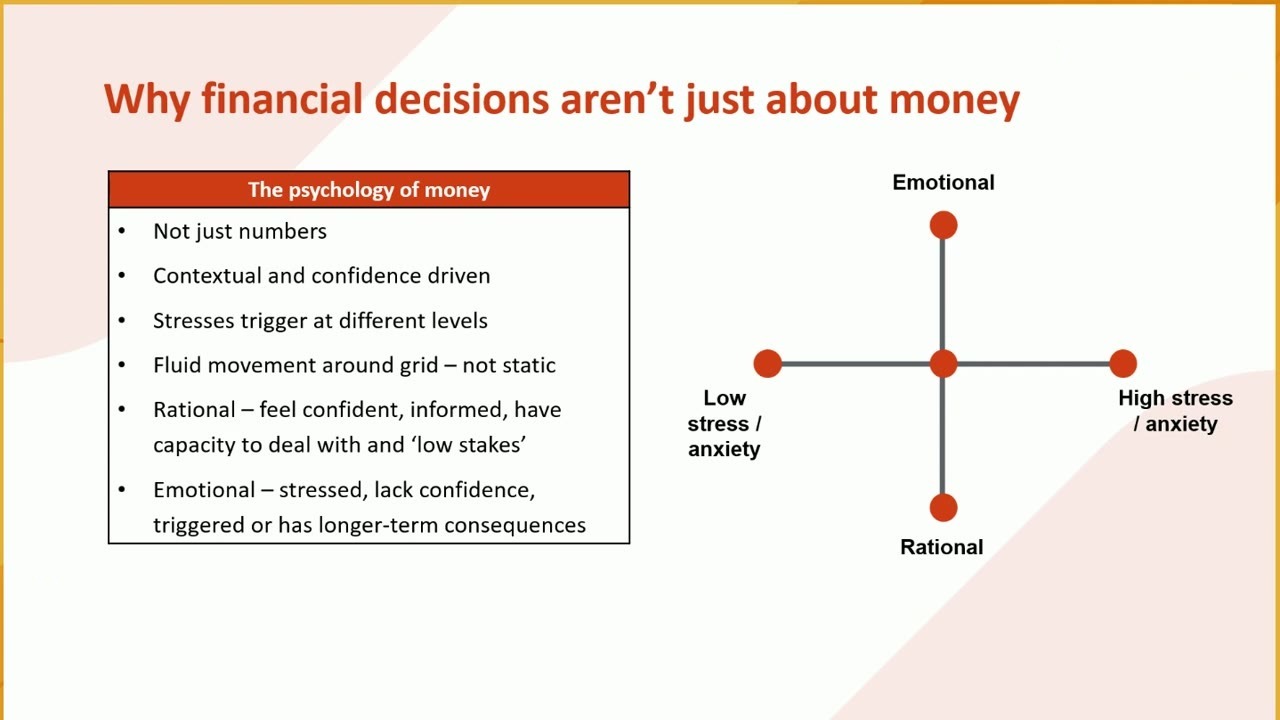
圖 1|金錢心理學的雙軸圖:橫軸是壓力或焦慮的高低,縱軸是決策由理性或情緒主導,交叉形成四個象限。左側列出重點:理財不只是數字,會受當下情境與信心影響;人會在四格之間流動,不是固定在某一格。(圖片來源:ESCRS 2026 年會簡報)
- 低壓力+理性:理想區。睡飽了、工作量可控、門診與診所營運都順、剛發薪;這時做決定「感覺很容易」,正是檢視投資組合、做重大財務決定的好時機。
- 低壓力+情緒:沒被壓垮,但心裡掛著事,例如孩子第一次上學、年邁父母需要更多照顧、搬家或第一次開設診所。心情好時容易多花錢,事情一多又會拖著不做決定。
- 高壓力+理性:有人稱為「生存模式」。工作量重、值班多、幫同事代診;知道事情很重要,但當下就是沒有心理頻寬處理。
- 高壓力+情緒:講者稱為「危險區」,許多糟糕的財務決定都發生在這裡。例如突如其來的大筆支出、診所租金調漲、分手或離婚、重大健康警訊,或連續幾週蠟燭兩頭燒而倦怠;人會不敢看帳戶,或為了紓解壓力而倉促決定。
他特別把這個模型連回第一位講者的經歷:她在一連串變故中做某些決定時,肯定身處「高壓力+情緒」這一格。研究也支持壓力與財務決策的關聯:實驗中,受試者在急性壓力下,財務選擇的偏誤更明顯,面對可能的獲利時更保守,面對可能的損失時反而更願意冒險[4]。
另一項研究發現,光是讓經濟拮据的受試者想到財務問題,認知測驗的表現就會下降;同一批農民在收成前手頭緊時的表現,也比收成後差。研究者認為,這是財務煩惱占用了心智資源,留給其他事情的就少了[5]。
對經常值班的醫療人員,睡眠也是關鍵。研究發現,整夜不睡之後,大腦對高風險選擇的報酬期待升高,對損失的反應則變弱[6];連續約 49 小時不睡後,受試者在模擬真實決策的賭局測驗中,也更常選擇高風險的選項[7]。這和講者把「睡飽了」列為理想狀態的提醒一致。
這套模型也適用於診所員工:需要員工做與財務有關的決定時,選在剛發薪、工作不忙的時候溝通,參與度會好得多。
他的結論是:如果錢和投資讓你喘不過氣,別責怪自己,那不是因為你不會理財,而是因為你是人、大腦正處於壓力下。與其追求每次都做出完美決定,不如趁狀態好的時候做些小動作:把好的機制設定好、養成好習慣。他的金句是:「好的財務決定不會在生活一團亂時發生,而是發生在你創造出的那些小小的掌控時刻。」醫師的疲勞與壓力管理,本站另有專文整理(見文中延伸閱讀)。
四、認識資產的基本積木:現金、債券、不動產與股票
接著講者介紹投資組合最基本的四種積木。股票是買下一家公司的一部分,報酬來自股價上漲(資本增值)與公司發放的股利;在這幾類資產中,股票的長期預期報酬較高,但風險也較高:股價會下跌,公司倒閉時,股東在求償順位中排在債券持有人之後,往往血本無歸。
儘管如此,股票仍是多數投資組合的核心。講者舉例,許多人的退休金帳戶要很多年後才會動用,承受得起中途的起伏,也就是波動度,以換取 10 年、20 年甚至 30 年後較高的報酬。講者是以英國的退休金帳戶為例;台灣的退休金制度不同,這裡只作概念參考。
債券則是「借錢給別人」:借給政府是公債,借給公司是公司債。持有人每年領固定的利息(票息),到期拿回本金。發行者風險越高,利率通常越高,所以公司債的報酬一般高於公債;但講者補充,並不是每一種公債都比公司債安全。
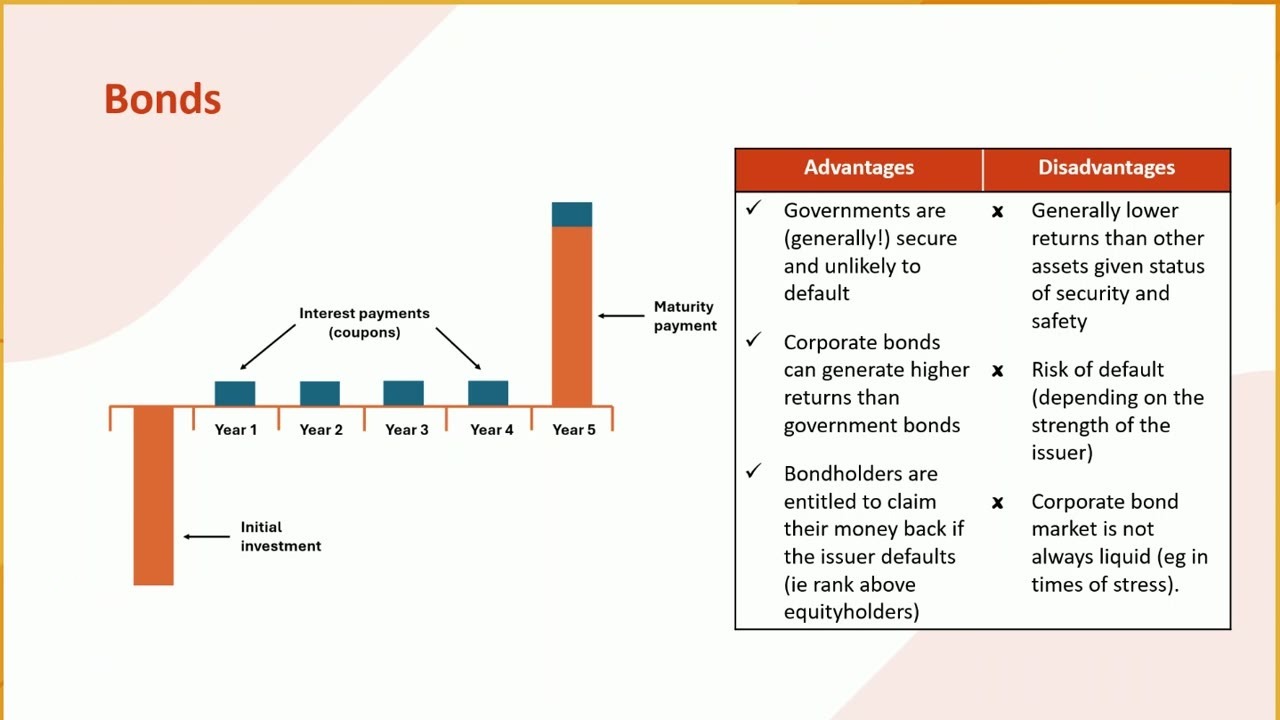
圖 2|一張 5 年期債券的現金流:第 0 年投入本金,第 1 到 4 年每年領一筆固定利息(票息),第 5 年收回本金加最後一期利息。右表是債券的優缺點,例如政府通常不太會違約,但報酬一般較低。(圖片來源:ESCRS 2026 年會簡報)
因為債券的現金流規律、可以預期,講者認為它適合對應未來已知的固定支出。他特別點名自行開業的醫師:診所每年都有固定開銷,若有一部分資金放在債券,陸續入帳的利息就能用來支應這些往外流的費用。這是講者說明債券用途的舉例,不是針對個人的配置建議。
不動產的主要角色是分散風險:它隨市場變動的方式和股票、債券不同,常被稱為「最原始的另類資產」。講者說,投資組合裡的不動產指的不是自住的房子,而是辦公室、店面、倉庫等商用不動產。投影片也列出它的缺點:買賣都需要時間、流動性低,管理與交易成本高,租金收入也沒有保證。
最後是現金。四者放在同一張圖上,風險與預期報酬大致排成一條上升的斜線:現金最低,其次是債券、不動產,股票最高。講者的原則是:想要更高的預期報酬,就得承擔更高的風險,因為投資人承擔更多風險,就會要求更多補償。
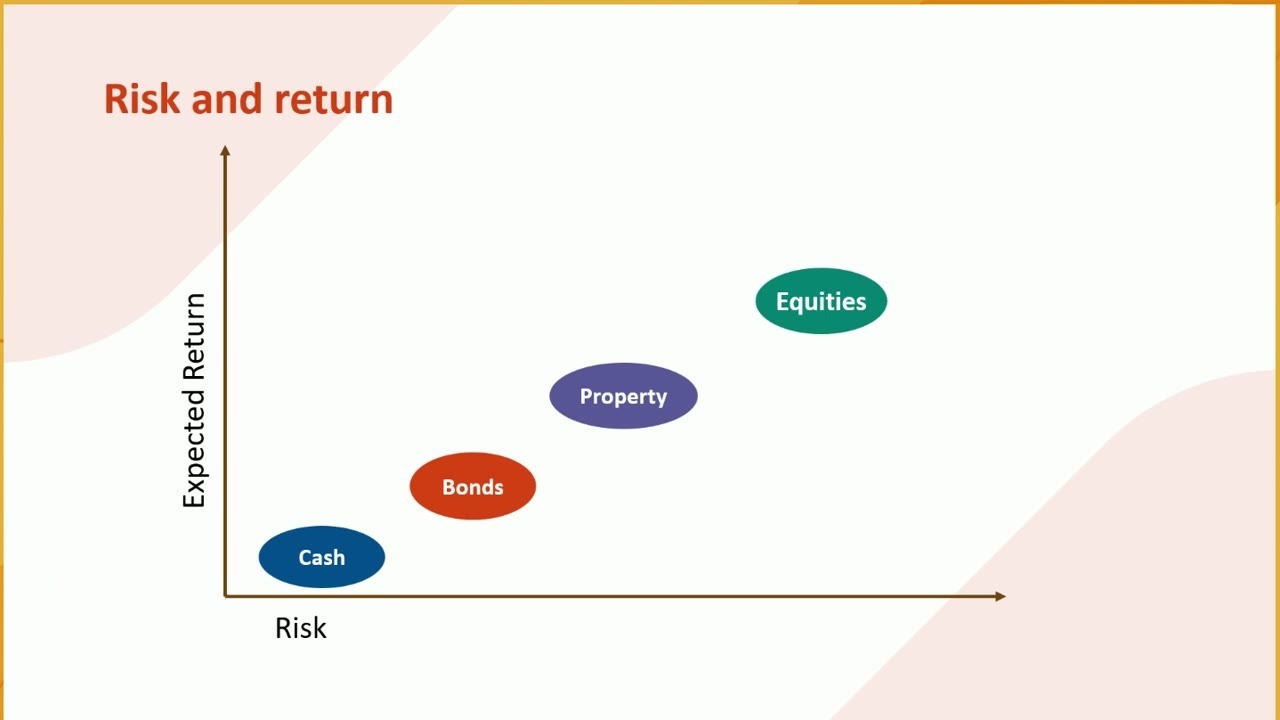
圖 3|風險與預期報酬的概念圖:現金、債券、不動產、股票大致沿一條上升的斜線排列。想要較高的預期報酬,就得承擔較高的風險;圖中沒有數值刻度。(圖片來源:ESCRS 2026 年會簡報)
他接著提出投資的兩條黃金法則:第一是分散投資,把風險分散到不同的資產與資產類別,不要把所有雞蛋放在同一個籃子裡;第二是讓複利來做粗活。
五、複利:最重要的是不要拖延
講者用他對退休金計畫成員演講時的例子示範複利:假設每月存 1,000 歐元,長期年成長率 7%。10 年共投入本金 12 萬歐元,帳戶約 17 萬;20 年投入 24 萬,帳戶約 52 萬;30 年投入 36 萬,帳戶約 122 萬歐元。時間從 10 年加倍到 20 年,帳戶卻變成三倍多,這就是「在報酬上再賺報酬」。
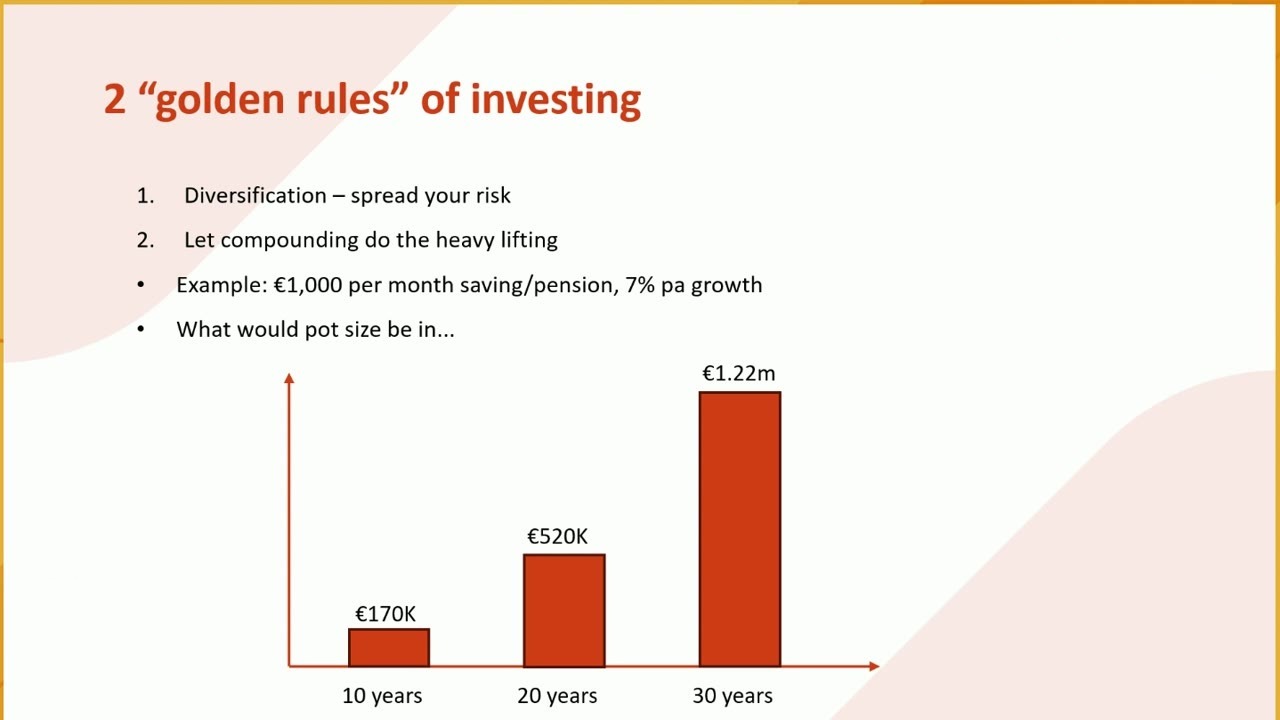
圖 4|投資的兩條黃金法則:分散風險,以及讓複利做粗活。以每月存 1,000 歐元、假設年成長 7% 示範,10 年約 17 萬、20 年約 52 萬、30 年約 122 萬歐元;這是示範用的假設,不代表實際報酬。(圖片來源:ESCRS 2026 年會簡報)
這裡的 7% 是講者為了示範設定的年成長假設,不代表任何投資的實際或保證報酬;實際報酬每年都會起伏,也可能虧損,第七節的壓力測試就是例子。這個例子要說的不是報酬率,而是時間的力量。
講者給了兩個帶走的重點。第一,也是最重要的:不要拖延。即使只是晚五年才開始存,尤其在職涯早期,到晚年可能少掉數千、數萬甚至數十萬。第二,隨職涯調高每月投入的金額:例子裡固定每月 1,000 歐元只是簡化,收入增加時,存下的金額也應該持續提高。
依講者的同一組假設試算(本文試算,非講者所述):存 25 年約 81 萬歐元,存 30 年約 122 萬歐元,相差約 41 萬歐元;而多存的這 5 年,投入的本金只有 6 萬歐元。
年輕醫師:節儉優先,還是生活品質優先?
問答時間,主席問了台下許多年輕醫師關心的問題:應該壓低開支、盡快把投資組合做大,還是每月只撥固定的小比例,靠長期複利慢慢累積?第二位講者的回答是:職涯越早投入越好;能節儉就節儉,把收入的一部分固定撥出來,不論放進退休金或投資組合都值得,之後隨收入增加持續提高。
他也以英國為例提醒:雇主若會依員工存入退休金的金額相對提撥,那是「白送的錢」,至少存到能拿滿相對提撥的上限;政府對特定儲蓄方式的租稅優惠,也越早利用越好。台灣的退休金制度與租稅優惠規定和英國不同,是否有類似的雇主提撥或稅務優惠,宜向會計師或稅務專業人員確認。
另一位與談人補充現實面:每個人處境不同,人生總有要付子女學費、照顧年長父母的階段。所以要及早把計畫建立起來、先支付自己;等到財務壓力特別大的階段來臨時,好習慣已經養成了。
好習慣可以從小地方開始。一項在三家醫院試辦住院醫師財務課程的研究中,年底回覆問卷的學員表示,課後最常付諸行動的包括存緊急預備金、建立每月預算、提撥退休儲蓄與參加雇主的退休計畫[8]。
六、先回答六個問題,再把錢依用途與時間分桶
第三位講者是投資專家,他要聽眾在見任何私人銀行或理財顧問之前,先回答六個問題。他說這些問題看似基本,但多年來拿去問實際客戶與潛在客戶,多數人從沒想過;這些答案是所有財務模型與規劃的原始輸入,忽略它們,不論做多聰明的投資,目標都會一直移動。
- 這筆錢要做什麼?退休、買房、子女或回饋社會。講者認為這是最重要的一題:「錢本身沒有目的,直到我們賦予它一個目的——而且每個人都不一樣。」
- 什麼時候要用?哪些明年就要用,哪些二十年後才用。
- 每年花多少?年度生活成本是所有決策的錨點;講者說,信不信由你,很多人答不出自己一年花多少錢。
- 收入多少、已承諾的支出多少?包括稅、債務與未來的大筆支出。第二到第四題都是現金流的問題,講者建議和伴侶一起坐下來,把這些數字弄清楚。
- 下跌時你的感受?要問的是你真的熬得過的跌幅,而不是紙上的跌幅。例如股市突然跌 25%、財富少了四分之一,或大盤漲 10% 而你只漲 5%,你會怎麼做?
- 身後要留給誰、留什麼?留給子女、成立基金會,或自己花掉;講者說,花掉也完全可以。
回答完這些問題,才開始規劃財富。講者的核心觀念是:財富不是一個大鍋子,不該全部用同一種方式投資,而要依目標、投資期間與風險承受度分成不同的「桶」,才能在有報酬的地方承擔風險、保護需要穩定的部分。他把財富分成四桶:
- 流動性桶(0–3 年):手頭現金與安全網,目標是保本。車子壞了、房子突然要修繕,可以直接動用,不必為此賣掉投資。
- 生活桶(2–7 年):支應生活方式,例如每年花費、子女學費、五年後想買的房子。這部分不能打折,所以不宜冒太多風險;但通膨是財富最大的侵蝕者,報酬至少要打敗通膨,否則目標無法達成。
- 成長桶(7 年以上):扣掉安全網與生活支出後,真正能「拿去工作」的資金;投資期最長,可以承擔較多風險,換取較高報酬。
- 傳承桶(10 年以上):給家人與超越自身需求的目標,例如信託與公益捐贈。不是每個人都需要,但想做就要從今天開始規劃,拖到 20 年後多半來不及。
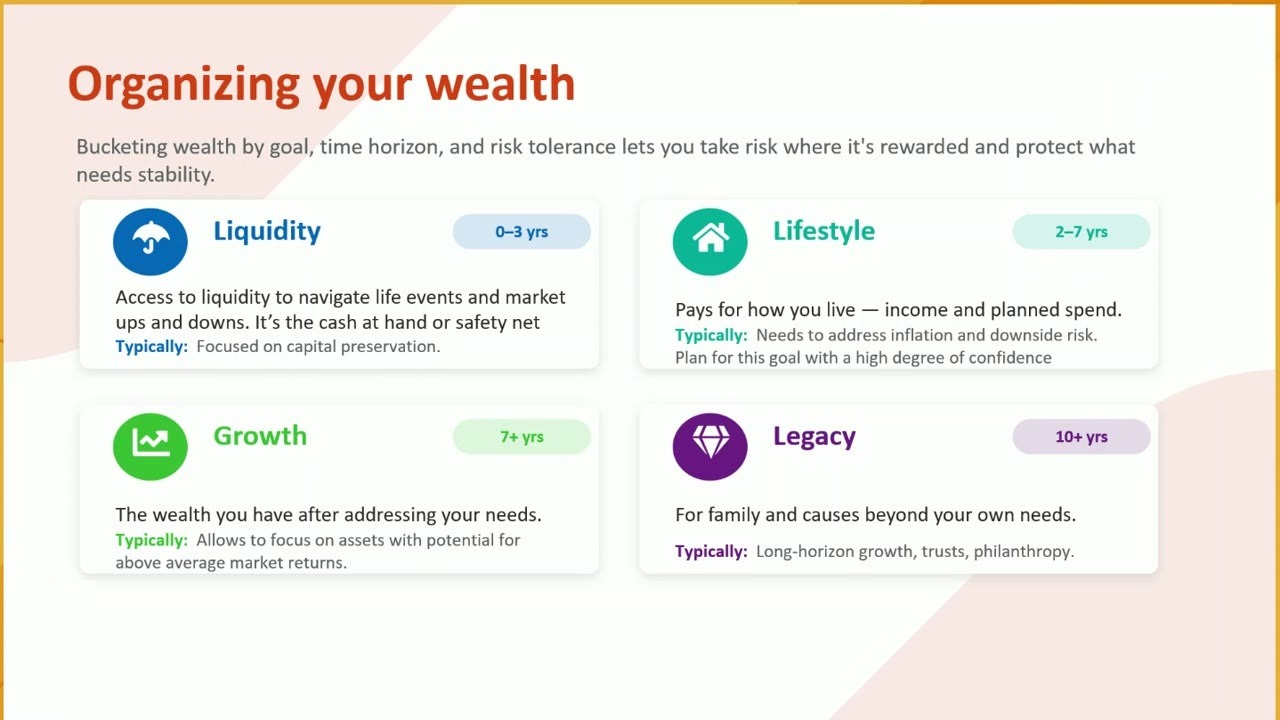
圖 5|財富四個桶:依目標、投資期間與風險承受度,把財富分成流動性(0–3 年)、生活(2–7 年)、成長(7 年以上)與傳承(10 年以上)四塊,各自用不同的風險投資。(圖片來源:ESCRS 2026 年會簡報)
第四位講者用的是三個桶,先問三個問題:你的財富是為了什麼?為了誰?什麼時候需要?流動性桶支應短期需求,一定要放緊急預備金;生活桶支應持續的生活開銷,可以定期從中提領,例如支付度假這類必要支出以外的花費,但仍要承擔一些風險,讓報酬跑贏通膨;傳承桶是長期規劃,例如退休金或想留給子孫的錢,通常可承擔較高風險,關鍵是建立好的結構。
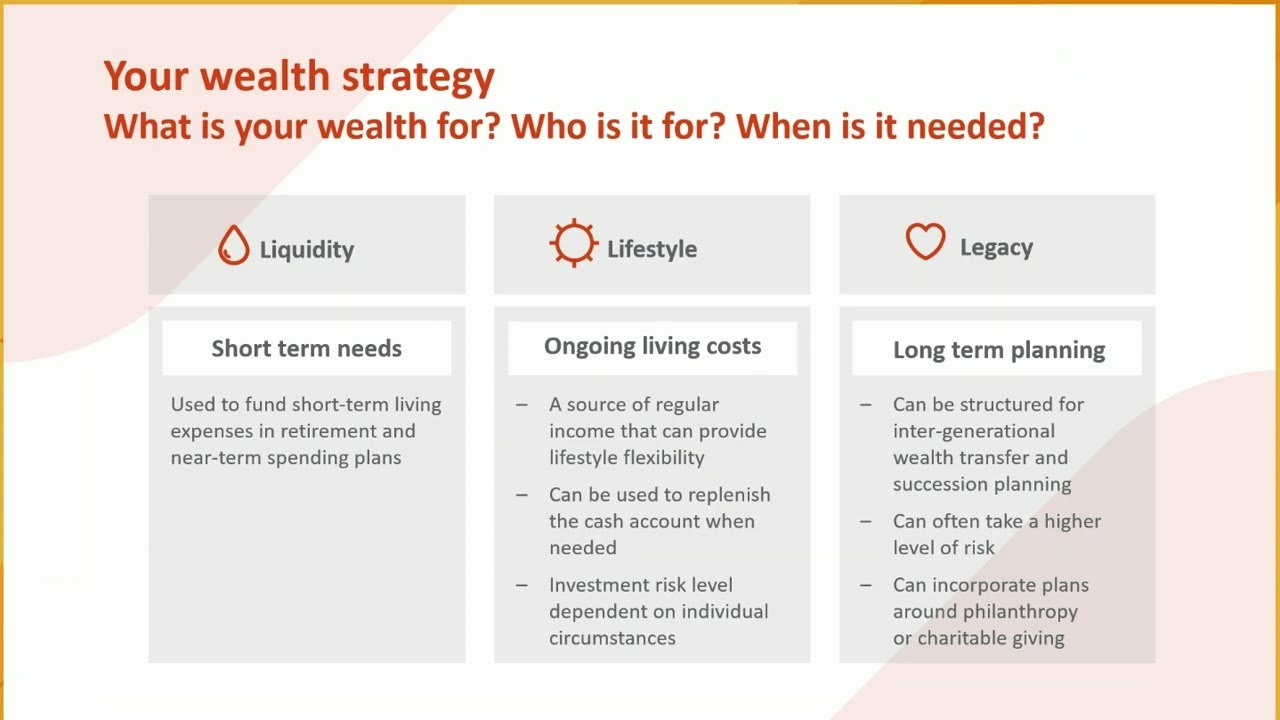
圖 6|另一位講者的「三個桶」:先問財富是為了什麼、為了誰、什麼時候需要,再分成流動性(短期需求)、生活(持續的生活開銷,可提供規律收入)與傳承(長期規劃,通常可承擔較高風險,也可納入公益捐贈)。(圖片來源:ESCRS 2026 年會簡報)
她特別提醒自行開業的醫師:花了那麼多心力建立自己的診所,很容易有「隧道視野」,滿腦子只想讓事業盡可能成功;但她總是先勸客戶想到流動性,確認有足夠的緊急預備金,之後才是生活桶與傳承桶。兩位講者的分法不同,順序卻一致:先顧好短期要用的錢,再談長期的成長與傳承。
七、選一個熬得過的配置:模擬區間與壓力測試
分好桶之後,下一步是怎麼投資。第三位講者為了示範,只用兩種最基本的資產,也就是全球固定收益(債券類)與已開發市場股票,組成保守型、平衡型與成長型三種模型組合:保守型以固定收益為主(約六成五),成長型則以股票為主(約七成五)。他提醒:決定股債比例的那一刻,就是你決定自己要承擔多少波動與風險的時候,不要低估這個選擇,它的影響會一路延續下去。
接著他以 200 萬英鎊為起點,用蒙地卡羅模擬推算三種組合 5 到 20 年後的價值。這種方法不是畫一條直線,而是讓電腦混合市場的好日子與壞日子,跑出約一萬種情境,得到結果的分布。圖上每根長條代表大多數情境(講者說約 95%)會落在的範圍,中間的橫線是中位數;長條越長,代表波動越大。
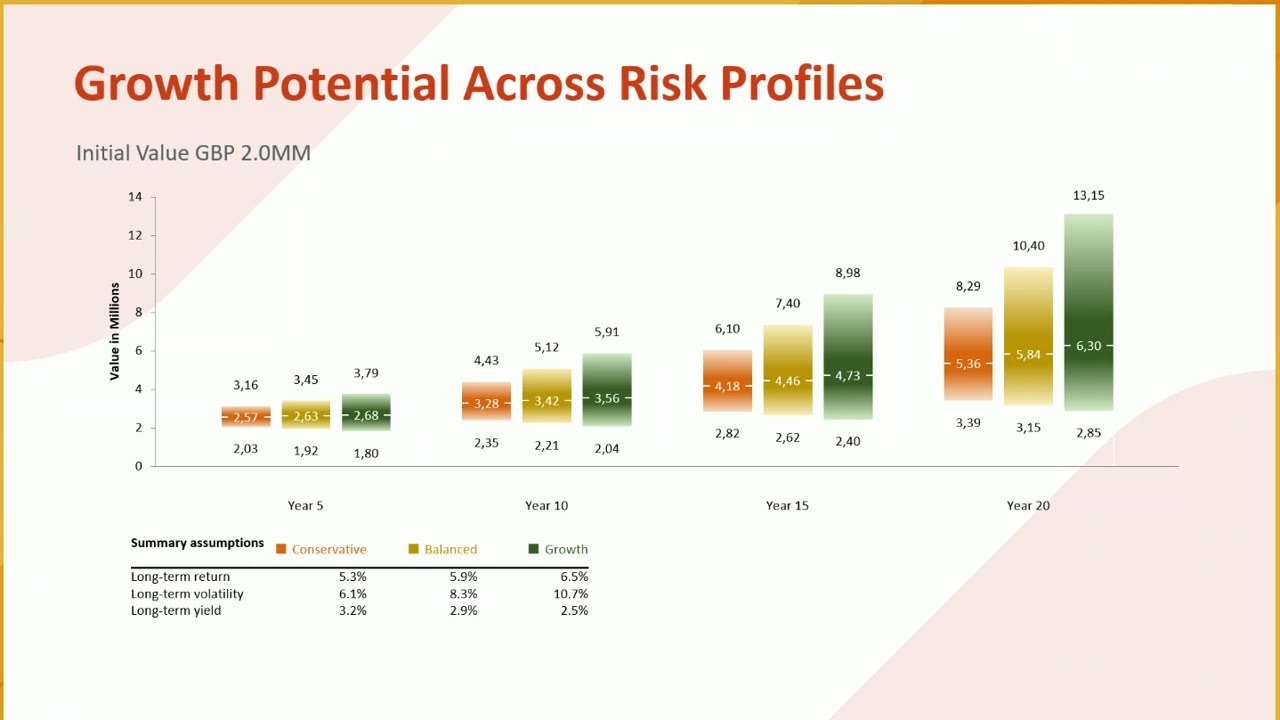
圖 7|以 200 萬英鎊起始,模擬三種組合 5 到 20 年後的價值(單位:百萬英鎊):長條中間的數字是中位數,長條越長代表波動越大。第 20 年成長型中位數 6.30、區間 2.85 至 13.15,保守型 5.36、區間 3.39 至 8.29;下方是模擬採用的長期報酬、波動度與殖利率假設。(圖片來源:ESCRS 2026 年會簡報)
結果是:風險越高,潛在報酬越高,區間也越寬。20 年後,成長型的中位數約 630 萬英鎊,平衡型約 584 萬、保守型約 536 萬;但成長型較好的情境可到約 1,315 萬,較差的情境只有約 285 萬。講者問:「你願意承擔這個風險嗎?這就是你要評估的。」保守型的區間窄得多、確定性較高,但也壓低了拿到出色結果的機會。這些數字是模型推估,不是報酬保證。
從圖上的數字還能看出一件事(本文整理,非講者所述):第 5 年時,平衡型與成長型的低情境(約 192 萬、180 萬英鎊)已經低於 200 萬的起始本金;到第 20 年,三種組合的低情境才都高於本金。這也說明,幾年內就要用的錢,不適合放進波動大的配置,和分桶的邏輯一致。
區間長條只是數字範圍,人在真實市場中親身感受的,是危機時的跌幅。所以講者再做壓力測試,把三種組合放進近年幾次大危機中模擬。2022 年上半年的地緣政治不確定期,三種組合都跌 7%,講者解釋這是因為資產在那次事件中高度相關;2020 年新冠肺炎疫情初期,保守型跌 10%、平衡型跌 15%、成長型跌 20%。
2007 到 2009 年的全球金融海嘯,差距更明顯:保守型只跌約 4%,講者形容它「盡到了責任」;平衡型跌 14%,成長型則跌了 24%,幾乎少了四分之一。
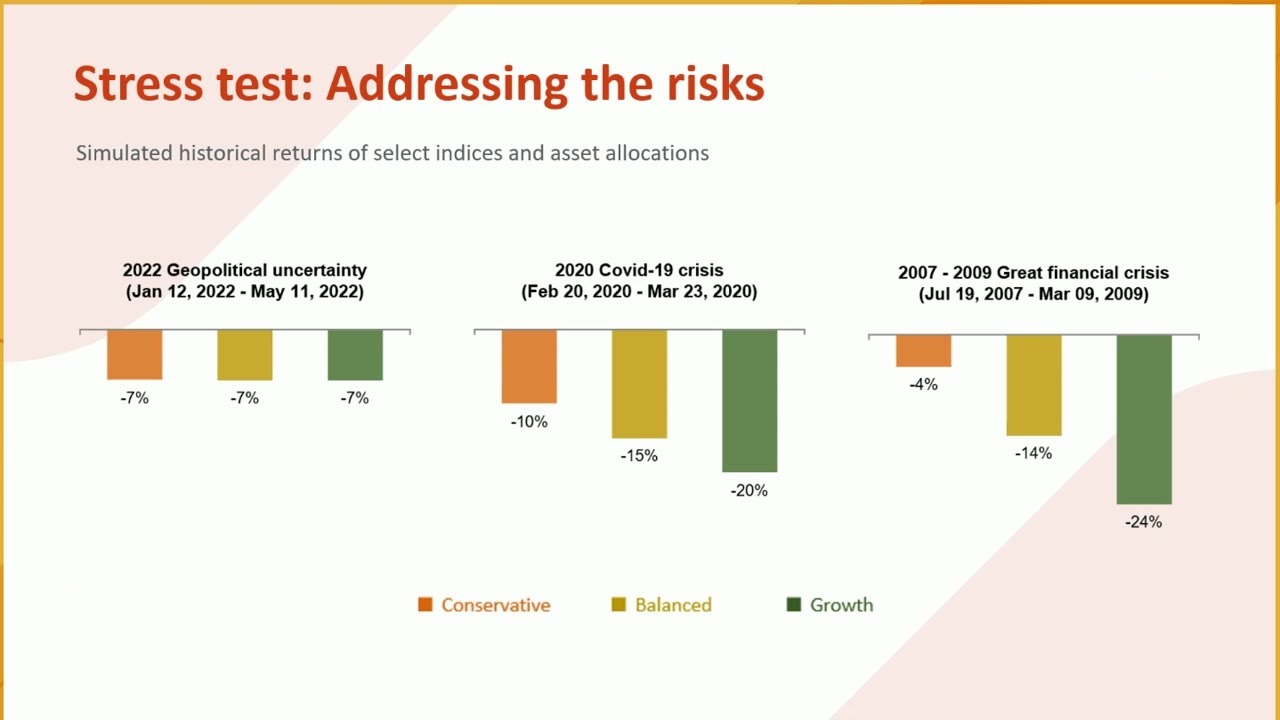
圖 8|壓力測試:把三種配置放進三次危機模擬跌幅。2022 年地緣政治不確定期三者都跌 7%;2020 年疫情初期保守型 −10%、平衡型 −15%、成長型 −20%;2007 至 2009 年金融海嘯分別為 −4%、−14%、−24%。(圖片來源:ESCRS 2026 年會簡報)
講者說,低估自身風險承受度的人最常犯的錯,就是市場真的大跌時受不了,被迫在低點賣出,把帳面損失變成實際損失。他指出,回顧這些危機,指數與全球債券最後都回升了,最久的一次約 37 個月;配置得當、有預先規劃安全網的人,能抱住投資組合,或用安全網支付必要開銷,因此走過了這些崩盤。需要提醒的是,這是對過去危機的回顧,過去的回升不代表未來一定如此。
他的結論有兩點:先確認自己能承受多少波動,才能建立可靠的目標導向規劃;以及投資靠的是「留在市場的時間」,而不是自認能抓到崩盤、在最低點進場的「擇時進出」。他口述的數字是:在最嚴重的危機中錯過接下來表現最佳的 10 個交易日,報酬幾乎減半;錯過表現最佳的 20 個交易日,約錯失指數報酬的七成,而這些日子通常集中在危機後的前三週。講者沒有說明這些數字的出處或採用的指數。
給專業人員的補充
- 模擬的輸入參數,是一家大型金融機構對各資產類別未來約 15 年平均報酬的長期假設,每年更新,講者因此建議至少每年檢視一次投資組合與目標。投影片列出的長期報酬(保守/平衡/成長)為 5.3%、5.9%、6.5%,長期波動度 6.1%、8.3%、10.7%,長期殖利率 3.2%、2.9%、2.5%。
- 平衡型的固定收益與股票比例,投影片為 45/55,講者口述為各半;成長型在投影片上標反,講者更正為固定收益 25%、股票 75%。模擬圖的數字以逗號作小數點,例如 5,36 即 5.36。
- 講者把 2022 年三種組合同跌 7% 歸因於資產高度相關。這也提醒,分散的效果取決於資產之間的相關性,而相關性在不同危機中並不固定(本文補充)。
八、開業醫師的壓力測試:借貸、擴點、入股與出場
問答時間,主席以第一位講者的巨額開業貸款為例,問:前面談的都是儲蓄,負債端的房貸要怎麼一起思考?第二位講者從「負債匹配」的角度回答:房貸是一筆已承諾、要持續付出去的款項,看房貸時要同時看手上有哪些資產能支應它。債券定期收利息、房貸定期付利息,兩者幾乎是鏡像;有固定租金收入的不動產也有類似功能。
第三位講者則說:借錢本身不一定是壞事,為了事業、為了投資或用來買房,都可以是「合理比例的債務」;要非常小心的是槓桿倍數,也就是相對於現有資產借了幾倍,你現在和未來能不能「輕鬆」還款。
開新分院、新診間或做大筆投資之前,他一定建議先模擬各種情境,尤其是最壞的情境,並回答四個問題:
- 如果新據點不成功,最糟會怎樣?
- 所有器材與醫療設備的回收價值是多少,能幫你還掉多少貸款?
- 哪些資產能保值?
- 萬一失敗,你願意再投入多少自有資金?
他的理由是:最不想遇到的,就是落入金錢心理學裡的「危險區」,市場或事業正不順,又加上還不出貸款、可能失去全部資產的壓力。他說:「審慎地用一點槓桿是好事,能幫你成長得更快;過度槓桿、借超過你能消化的量,一定會把你拖垮。」
另一位與談人補充利率風險:英國有很長一段時間利率一路往下,大家以為會一直低下去,但通膨上升後利率被調高,原本鎖在低利率的人,現在得面對高得多的利息。這位與談人同意資產負債表上有債務很合理,但要盡可能審慎,確保負擔得起。
負債的壓力不只是數字。一項分析 8,400 位美國年輕成人的研究發現,負債相對於資產偏高的人,自覺壓力與憂鬱程度較高、自評健康較差,舒張壓也較高[9]。這也是借款前先做壓力測試的另一個理由。
要不要把所有錢都投進自己的診所?
共同主席設計了一個情境:一間有四個診間的小型眼科診所,醫師自己買下房地產,於是同時擁有不動產、事業本身(某種程度上就像股票)、員工退休福利裡的債券部位,以及診所的現金流。既然看起來已經分散在四類資產,為什麼不乾脆把想投資的錢都投進診所擴張?
第四位講者的回答是:顧問會用全方位的角度看客戶的財富,診所與房地產都是整體計畫中很重要的一部分;但要確保「你自己」也被照顧到。如果所有資產都在診所裡,你就沒有緊急預備金:診所付不出薪水時,家裡的帳單要怎麼付?所以要同時為診所和個人各建立一筆資金。
第二位講者補充:先留一個流動性桶,支應日常開銷與未來大約 1 到 2 年的緊急預備金;接著問清楚其他資金什麼時候要用,預定拿來擴張診所的錢,是 2 年、3 年、5 年還是 10 年後才動用?時間軸會決定能用哪些資產類別與策略。
出場:提早規劃,避免第二次集中風險
一位現場提問者問:接近職涯尾聲的醫師,該直接關掉診所、賣給合夥人,還是賣給收購多家診所的整併業者?第四位講者說,最重要的是及早計畫:要把診所交給誰?有沒有走這一行的子女?有沒有可能接手的合夥人?如果到了「明年就想退休」才開始想,會非常有壓力,最後可能被迫多工作好幾年。
若要整間出售,身邊要有對的團隊:不只是財富管理顧問,也包括協助出售事業的會計師與其他事業顧問;規模大的診所,還需要企業財務顧問。
第三位講者補充時間點:如果考慮出售診所,規劃「出售後這筆錢怎麼辦」的時機,是在你開始考慮出售之前約 6 個月;計畫要事先擬好、朝分散的投資組合規劃,現金入帳當下就能執行。過去你大部分的淨資產押在診所,這是集中持有的資產;出售後拿到一大筆現金,最不該做的,就是把它全部投入單一一檔股票,製造第二次集中風險。
研究也指出退休規劃的重要。一篇整理 65 項研究的系統性回顧發現,醫師多在 60 到 69 歲退休;工作負荷過重與倦怠常是提早退休的原因,持續的財務負擔則讓人延後退休。作者認為,事先了解醫師何時退休、如何退出執業,有助於接班規劃,並建議在整個職涯中提供財務規劃的指引[10]。
出售的對象也在改變。在美國,有私募資金支持的平台公司收購眼科與驗光診所的案例快速增加:2012 到 2016 年共 42 家,2017 到 2019 年則有 186 家,部分平台公司持有幾年後又轉賣給新的投資人[11]。這是美國的情況,台灣的醫療法規與市場並不相同。
被邀請入股或借錢給醫療集團時
問答中也談到診所內部的利潤分享。一位帶領十多位主治醫師的開業醫師問有沒有模型可以參考,一位經營診所的與談人分享自家做法:另外成立一家醫療事業公司,表現好的醫師可以有條件地入股,例如付約 500 歐元取得 5% 股權,在職期間每年分配這部分的利潤;合約規定醫師離開時,必須以當初的價格加上這些年的利息把股權賣回。這位與談人認為這很公平,也能留住資深醫師。
另一位現場與會者則提出相反面的警訊:英國有幾個新成立的醫院集團,要求醫師投入相當大筆的資金,一部分是借款、一部分是股權,許多人投入 10 萬到 30 萬英鎊,卻沒有追問自己投資的是什麼。他舉的例子是一家蓋醫院的不動產公司向醫師借錢,付約 9% 的高利息,只配給一丁點股權,卻包裝成「你是合夥人、你擁有這家事業」,實際上並不是。
他給年輕醫師的建議是:簽任何交易、加入任何診所之前,先取得專業意見,搞清楚自己簽的是什麼。其他與談人也附和:一定要讀完條款與細則,法律意見、甚至稅務意見都很重要;若你是被邀請入股的那一方,更要先尋求建議。這就是投資前的盡職調查。
給專業人員的補充
- 利潤分享模型的細節:股權比例依貢獻而定,頂尖外科醫師的比例高於 5%;10 年後離開時的賣回價格「略低於 1,000 歐元」,隱含年利率約 7%(本文推算)。
- 家族企業的做法(另一位與談人):設計不同的股份類別,例如子女持有的股份沒有表決權,只有家族大家長持有表決權股,讓分潤與決策權分開;讓年輕醫師加入診所時,也可以用類似的公司結構工具。
九、分散風險:幣別、地區與流動資金
一位線上提問者問:前面的演講都沒談到不同貨幣,是否該做全球分散,避免只投資本國貨幣的偏誤?第三位講者說,匯率風險一定要放在心上。可投資的標的多半以美元計價,過去一年美元貶值,讓大家重新注意到,扣掉匯率的影響之後,報酬到底還剩多少。
他的原則有三層:第一,主要生活支出用哪種貨幣,資產的主體就放在那種貨幣;第二,持有的外幣資產,可以視需要做避險,把匯率風險轉回本國貨幣;第三,仍保留一部分跨幣別的分散,因為能降低資產之間的相關性。他以自己出身的高通膨國家為例:在那裡談匯率曝險,和在主要已開發國家談完全不同,因為高通膨可能吃掉大部分財富。
講者是以英鎊為例說明,台灣的外匯與稅務規定不同,實際做法宜諮詢專業人員。至於法律或政治風險較高的國家,第三位講者說,大額投資時有些工具能針對一國的信用惡化提供保護,像付保費買汽車保險,但沒有單一工具能完全保護你;另一位與談人則建議,在全球投資組合裡只給這類市場不大的比重,即使出事,衝擊也小得多。
問答也談到另類資產。第二位講者提到基礎建設與私募市場,並提醒私募股權、私募信貸這類流動性較低的投資,只適合未來約 10 年都不需要動用、又追求較高成長的資金,而且要先評估自己能承受多少「資金被鎖住」的風險;另一位與談人則提到,他們的另類資產配置中也常見黃金或大宗商品,用來對抗通膨。
流動資金要放在哪裡?
現場也有人問:每個人都需要一些流動資金,可以是現金、儲蓄帳戶,也可以是貨幣市場基金,該怎麼放?第四位講者的分層是:日常要用的錢放活期帳戶;儲蓄的部分可以放貨幣市場基金、定期存款,或即將到期的短天期公債。她說這些工具本質上都算「現金」,風險等級相近,都符合流動性的目標。
她說,貨幣市場基金的報酬比單純放在銀行帳戶稍高;定期存款報酬較高,代價是不能馬上動用;即將到期的公債行為接近現金,她的客戶常用來支應幾個月後要繳的稅。第二位講者補充英國的情況:銀行存款只受保障到一定金額,超過日常需求與極短期需求的部分,他會建議放到貨幣市場基金。他說:「大家都希望一般銀行不會倒,但過去我們確實看過銀行倒閉。」各國存款保障的範圍與額度不同,台灣讀者應以本地制度為準。
十、怎麼挑財富管理顧問:像病人挑醫師
第四位講者把財富管理顧問的工作分成三塊:財富規劃(你建立的財務結構是否恰當、投資方式是否兼顧稅務效率)、投資管理,以及銀行服務。她強調,投資管理只是其中一部分:「如果賺了很好的報酬,事後卻要背一大筆稅,那就沒有意義。」先保留足夠、審慎的現金預備,反而能讓人放心把其他資金拿去承擔風險。
為什麼需要顧問?她用兩個比喻:房子大到打掃不完時,你會請清潔工;決定要健身後,你會找私人教練讓自己「保持當責」。她也以英國退休金即將納入遺產稅計算為例,說明顧問的價值之一是跟上法規與稅制的變化;英國的稅制與台灣不同,這只是說明顧問角色的例子。
她列出挑選服務機構的六項標準,並建議把它當成面談時的提問清單:
- 聲譽:從業人員是否具備資格、受金融監理機關監督,這是基本門檻;同樣重要的是你和對方相處是否自在。
- 經驗:對方是否服務過和你處境相似的客戶,例如醫療從業者、創業者或自有診所的業主。
- 關係:她認為最重要的一項。你要分享的可能比對家人朋友還多,包括收入與對財務目標的夢想;若有所隱瞞,顧問就無法替你擬出合適的策略。
- 費用:費用是投資成本的一部分,一開始就要問清楚,至少包括顧問費、保管費與投資產品本身的費用;她的機構報告績效時,一律是扣除費用與成本後的數字。但最便宜的那一家,不一定能給你夠好的指引。
- 投資能力:對方是只用自家的一兩檔基金,還是比較全市場的選擇,確保投資組合充分分散?
- 組織結構:對方是獨立經營,還是隸屬大型集團?是否綁定特定業者、費用是否流向第三方?了解這些,才知道建議背後的利益關係。
自己投資,還是找顧問?她樂見醫師自律地自己訂計畫、自己投資;只追蹤市場表現的指數型基金費用很低,金額較小時很有吸引力。真正需要顧問的觸發點,是事情變複雜的時候。一位線上提問者則提醒:複利是雙向的,一旦虧損,虧損也會往下複利。第二位講者回應,主動型經理人可能優於、也可能落後指數,個人很難分辨好壞;他服務的機構有 60 位全職人員專門研究經理人,才有信心做出選擇。
醫師不懂財務,資訊不對稱下要怎麼挑?一位現場醫師把它比作醫病關係:病人很難問對問題,醫師面對投資決策時也一樣。與談人的建議可以歸納成四步:
- 不要只看績效:一年表現好不代表下一年也好;可參考第三方的績效比較基準,直接問對方「相對於同類型的業者表現如何」。
- 多問人:向朋友、同儕要轉介,取得第三方的驗證。
- 同時面談三、四家:像機構挑選經理人一樣比較,找合得來的人;條件再好,合不來也難長久合作。
- 選定後坦誠揭露:讓顧問知道你在其他地方的投資、診所的負債與獲利;資金可以分給不同顧問,但要讓每一位都知道你在別處持有什麼。
一位與談人說:「最好的顧問若沒有任何資訊,也給不出你需要的東西。」就像病人明明痛,卻不肯說哪裡痛。面對人工智慧與自動化理財工具普及,第四位講者仍認為,沒有什麼能取代和一個認識你、清楚知道你想用這筆錢達成什麼的人面對面討論。這和病人挑選醫師的道理相通,本站另有專文談如何看待網路評論與術前諮詢(見文中延伸閱讀)。
主席在結尾說,眼科是醫師的首要任務;但要找到好的顧問,自己必須有能力判斷他們,所以醫師一定需要一些基本知識。這是可以學的:一篇系統性回顧整理了 13 個針對醫學生、住院醫師與研修醫師的個人理財課程,其中有做課前與課後財務知識測驗的 4 項研究,都顯示課後的財務知識提升[12]。
給專業人員的補充
- 第四位講者坦言內容偏英國:英國有超過 5,000 家財富管理顧問、獨立理財顧問到私人銀行可供選擇,第一步是先釐清自己在找什麼。她提到的證照與監理制度、退休金與遺產稅規定,以及第二位講者提到的雇主相對提撥,都是英國的制度;台灣的金融監理、退休金與稅制不同,僅供概念參考。
- 費用中有一部分是投資研究的成本,也就是以全市場的角度替你找出合適的投資;有些平台會公布「推薦經理人」名單,但不了解背後的研究方法,就很難判斷。
- 投資能力可以直接問:「你們是只投資一兩檔自家的基金,還是比較所有基金公司的產品?」
十一、講者之間的不同看法
- 分幾個桶:第三位講者分四桶(流動性、生活、成長、傳承);第四位講者只分三桶,沒有獨立的成長桶,退休金歸在傳承桶。
- 流動資金留多少:第三位講者的流動性桶涵蓋 0 到 3 年;第二位講者在問答中建議約 1 到 2 年的緊急預備金。
- 怎麼看債務:第一位講者事後認為,提前還清低利率的不動產貸款是錯誤;第三位講者認為合理比例的債務無妨,但要算清槓桿、先模擬最壞情境;另一位與談人提醒利率可能上升。
- 自己投資或找顧問:第四位講者鼓勵用低費用的指數型基金自行投資,複雜了再找顧問;第二位講者強調,個人很難分辨主動型經理人的好壞。
十二、遠見眼科的術前檢查
在遠見眼科,三個院區都配備掃頻式前段角膜 OCT(光學同調斷層掃描)及後段視網膜 OCT(檢查黃斑部與視神經),院內另有光線像差追蹤儀,台北 101 院區另有角膜斷層掃描與角膜生物力學分析;每一位接受屈光手術或白內障手術評估的病人,都會做完整全套檢查並加上角膜上皮厚度地圖,也會檢查淚膜破裂時間;淚膜或眼表不穩定時,先治療,等狀況穩定再安排手術。想完整討論自己的治療計畫,歡迎預約門診。
十三、整理財務的第一步,您可以這樣做
以下整理自課程講者的建議,是一般性的原則,不是個人化的投資建議:
- 先把帳分開:診所與個人的財務分開管理,每月先撥一筆給自己。
- 算出一年花多少:把家庭一年的實際支出寫下來,當作所有規劃的起點。
- 先備好安全網:保留一筆與診所無關、隨時可動用的緊急預備金,再談投資與擴張。
- 替每筆錢標上「何時要用」:幾年內就要用的錢,不放在波動大的地方。
- 誠實面對跌幅:問自己帳面少了四分之一時,會不會想賣出;選一個熬得過的配置。
- 挑對時機做大決定:重大財務決定,留到睡飽、壓力低的時候;值班後或情緒激動時先暫停。
- 借錢前先做最壞情境模擬:設備能回收多少、哪些資產保值、還要補多少自有資金,以及利率上升後是否仍還得起。
- 入股或投資前做盡職調查:問清楚是借款還是股權、利率與實際持股多少,讀完條款,並取得法律與稅務意見。
- 及早規劃接班與出場:想清楚診所要交給誰;考慮出售之前,先擬好出售後資金的分散計畫。
- 每年檢視一次:至少每年檢視一次投資組合與目標,也把費用一併看清楚。
十四、常見問題
醫師收入不錯,為什麼還要特別準備安全網?
收入高,不等於不會遇到意外。第一位講者在開業期間遭遇喪偶與重病,當時所有財產都押在銀行,她事後把「缺乏安全網」列為自己的錯誤之一。與談人也提醒:如果所有資產都在診所裡,診所付不出薪水時,家裡的帳單也會沒有著落;有了安全網,市場下跌時也不必被迫賣出投資。
緊急預備金要準備多久的生活費?
課程沒有單一答案。一位講者的流動性桶涵蓋 0 到 3 年,另一位在問答中建議約 1 到 2 年。實際要多少,取決於每年支出、收入穩定度、負債與家庭狀況;第一步是先算出自己一年實際花多少錢。
想開新診所或擴點,借多少才算安全?
講者沒有給固定的比例,而是強調三件事:槓桿倍數要讓你現在和未來都能輕鬆還款;先模擬最壞情境,包括設備回收價值、哪些資產保值、還要補多少自有資金;以及利率上升後是否仍負擔得起。債務本身不是壞事,過度槓桿才危險。
複利例子裡的年報酬 7%,是保證的嗎?
不是。7% 是講者為了示範設定的假設,實際報酬每年都會起伏,也可能虧損;壓力測試中,成長型組合在金融海嘯時跌了約 24%。這個例子要說明的是時間的力量:越早開始、隨收入增加調高投入,差距越明顯。
一定要找財富管理顧問嗎?
不一定。一位講者鼓勵有紀律的人自己投資,事情變複雜時再找專業協助。若要找顧問,可以從聲譽與資格、是否服務過醫師或診所業主、彼此能否信任、全部費用、投資範圍與組織結構六方面比較,同時面談三、四家,選定後坦誠揭露自己的財務狀況。
被邀請入股醫院或診所,要注意什麼?
先問清楚投入的錢是借款還是股權、利率多少、實際持股多少、離開時股權怎麼處理,並讀完條款與細則。課程中提到,有醫師投入大筆資金給醫院集團,實際上大多是借款、只拿到一丁點股權,卻被稱為合夥人。簽約前,宜取得法律與稅務專業意見。
結語:先照顧好自己,才能長久照顧病人
這堂課從一位眼科醫師的親身教訓出發,把個人財務整理成幾個簡單的順序:先替自己和家人留一張與診所分開的安全網;回答「這筆錢要做什麼、何時要用」,再依用途分桶;選一個在最壞情況下也熬得過的配置,及早開始,讓時間與複利發揮作用;借錢、擴點、入股或出售診所之前,先做壓力測試與盡職調查。
醫師的身心狀態與醫療品質相關,財務上的穩定,也是讓醫師能長久專注照顧病人的基礎之一。本文為課程內容摘要,不構成投資、稅務或財務建議;個人規劃請諮詢合格專業人員。
財務需要定期檢視,眼睛也一樣。想安排完整的眼睛檢查,或和醫師討論手術計畫,歡迎預約門診。
© 遠見眼科 Vision Eye Center|本文簡報圖片取自 ESCRS 2026 年會課程,著作權屬原講者。轉載請註明出處。
- 註 1:Ahmad FA, et al. Int J Med Educ 2017;8:192-204.
- 註 2:Wallace JE, et al. Lancet 2009;374:1714-1721.
- 註 3:West CP, et al. JAMA 2011;306:952-960.
- 註 4:Porcelli AJ, Delgado MR. Psychol Sci 2009;20:278-283.
- 註 5:Mani A, et al. Science 2013;341:976-980.
- 註 6:Venkatraman V, et al. Sleep 2007;30:603-609.
- 註 7:Killgore WD, et al. J Sleep Res 2006;15:7-13.
- 註 8:Ng P, et al. Acad Med 2022;97:380-384.
- 註 9:Sweet E, et al. Soc Sci Med 2013;91:94-100.
- 註 10:Silver MP, et al. Hum Resour Health 2016;14:67.
- 註 11:Chen EM, et al. Ophthalmology 2020;127:445-455.
- 註 12:Wesslund HM, et al. Acad Med 2023;98:636-643.
本文為衛教資訊,不能取代醫師的當面診察。任何醫療處置均有其潛在風險,實際治療方式請與醫師討論。

遠見眼科 總院長
- 台灣 LBV 老花雷射技術發展重要推手,被譽為「台灣 LBV 老花雷射之父」
- 「醫師的醫師」,已為超過數百位醫師完成雷射與白內障手術(醫師證言)
- 德國 ZEISS 全球屈光雷射顧問醫師(Global Refractive Surgery Consultant)
- 中華民國眼科醫學會年會手術示範醫師(觀看手術示範影片)
- 自主研發「Formosa Dew」手術技術,並於 2025 年 American Society of Cataract and Refractive Surgery(美國白內障屈光手術學會)年會發表,於數百則研究中獲評選獎項
- 受邀於 ZEISS 國際屈光矯正研討會擔任壓軸專家論壇(Closing Panel)與談醫師
- 德國 ZEISS 亞太區 LBV 老花雷射手術訓練中心主持人

Add comment